
Le CELIAPP reste le levier le plus efficace pour épargner une mise de fonds sans payer d'impôt sur les gains, tout en récupérant une partie de votre argent via la déduction fiscale. Il a toutefois des limites strictes : plafond annuel de 8 000 $, maximum viager de 40 000 $, et des règles précises sur les placements et les retraits. Les sections qui suivent détaillent les chiffres, les stratégies et les outils pour construire votre plan.
En bref:
- Le plafond de cotisation annuel au CELIAPP est fixé à 8 000 $, avec un maximum viager de 40 000 €, et les droits inutilisés ne peuvent être reportés indéfiniment.
- La qualification requiert d'avoir au moins 18 ans, de résider fiscalement au Canada, et de ne pas avoir été propriétaire d'une résidence principale dans les quatre dernières années.
- Les fonds versés dans le CELIAPP sont déductibles de l'impôt, et les retraits pour l'achat d'une résidence principale ne sont pas imposés, sans obligation de remboursement.
- Il est possible de transférer des fonds depuis un REER vers un CELIAPP, mais cela réduit définitivement les droits de cotisation REER disponibles.
- L'ouverture rapide se fait auprès de banques, caisses ou sociétés de fiducie, après vérification des restrictions spécifiques de chaque institution.
Table des matières
- Admissibilité au CELIAPP : qui peut réellement en ouvrir un ?
- Plafonds de cotisation et règles fiscales : combien mettre de côté ?
- Quels placements sont admissibles dans un CELIAPP ?
- Comment retirer les fonds du CELIAPP pour votre achat ?
- Comment ouvrir un CELIAPP et choisir le bon émetteur ?
- Combien pouvez-vous vraiment accumuler ? Scénarios chiffrés
- Trois priorités pour transformer le CELIAPP en vraie mise de fonds
- Testez votre plan de mise de fonds avec les calculateurs Costtoclose
- Sources
- Questions fréquentes
Admissibilité au CELIAPP : qui peut réellement en ouvrir un ?
Pas besoin d'être un expert en fiscalité pour se qualifier, mais trois conditions doivent être remplies en même temps. D'abord, l'âge : vous devez avoir atteint l'âge de la majorité dans votre province, ce qui signifie généralement 18 ans, sauf dans certaines provinces où le seuil est fixé à 19 ans pour l'ouverture effective du compte. Ensuite, la résidence fiscale au Canada est obligatoire au moment de l'ouverture.
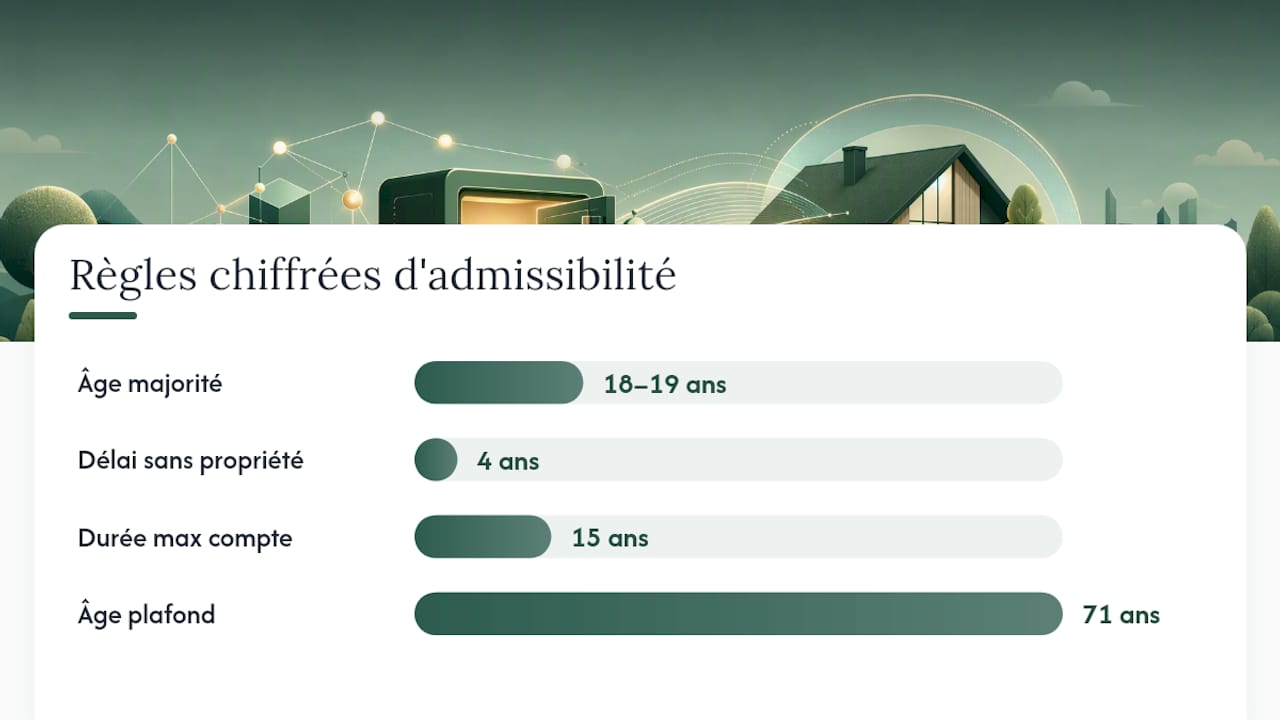
Le critère le plus souvent mal compris concerne le statut de primo-accédant. L'Agence du revenu du Canada exige que vous n'ayez pas été propriétaire d'une résidence principale, ni vous ni votre conjoint le cas échéant, à un moment quelconque de l'année civile en cours ou des quatre années civiles précédentes. Concrètement, si vous avez vendu une maison en 2021 et voulez ouvrir un CELIAPP en 2026, vous êtes admissible : le délai de quatre ans est écoulé.
Trois autres points méritent votre attention :
- Le CELIAPP reste ouvert un maximum de 15 ans, ou jusqu'à ce que vous atteigniez 71 ans, selon la première échéance.
- Une fois l'achat admissible réalisé et le retrait effectué, le compte doit être fermé dans un délai fixé par l'ARC.
- Rien n'empêche un couple d'ouvrir chacun son propre CELIAPP, ce qui double la capacité d'épargne combinée du ménage.
Plafonds de cotisation et règles fiscales : combien mettre de côté ?
Deux chiffres à retenir avant tout le reste. Le plafond de cotisation annuel au CELIAPP est fixé à 8 000 $, avec un maximum viager de 40 000 $ par personne. Contrairement au CELI, les droits inutilisés ne s'accumulent pas indéfiniment : vous pouvez seulement reporter jusqu'à 8 000 $ de droits non utilisés d'une année à l'autre, ce qui limite les rattrapages tardifs.
En chiffres : le plafond CELIAPP en un coup d'œil Cotisation annuelle maximale : 8 000 $ Plafond viager total : 40 000 $ Durée maximale du compte : 15 ans
Ce qui distingue vraiment le CELIAPP, c'est sa double nature. Vos cotisations sont déductibles de votre revenu imposable, comme dans un REER, et vos retraits pour un achat admissible ne sont pas imposés, comme dans un CELI. Vous n'êtes d'ailleurs pas obligé de réclamer la déduction l'année même de la cotisation.
- Vous pouvez cotiser 8 000 $ en 2026 mais reporter la déduction à 2028, si vous prévoyez un revenu plus élevé cette année-là.
- Cette stratégie de report maximise la réduction d'impôt en l'appliquant à votre tranche marginale la plus avantageuse.
- Un transfert de fonds depuis un REER vers un CELIAPP est possible, mais il est traité fiscalement comme un retrait REER standard : il réduit vos droits de cotisation REER et grignote votre plafond CELIAPP disponible, sans déclencher d'imposition immédiate.
Ce dernier point piège beaucoup de gens. Transférer une somme importante d'un REER vers un CELIAPP ne vous redonne pas 20 000 $ de droits REER plus tard : ces droits sont perdus pour de bon.
Quels placements sont admissibles dans un CELIAPP ?
Le CELIAPP fonctionne comme une enveloppe, pas comme un simple compte d'épargne. Vous pouvez y détenir les mêmes catégories de placements qu'un REER ou un CELI classique.
- Argent comptant et certificats de placement garanti (CPG)
- Fonds communs de placement et fonds négociés en bourse
- Actions et obligations cotées sur une bourse désignée
- Certaines actions de petites entreprises admissibles, selon les critères fiscaux applicables
Un point que beaucoup de titulaires découvrent trop tard : même si un placement est théoriquement admissible selon les règles fiscales, l'institution financière qui gère votre CELIAPP peut refuser de l'offrir ou imposer ses propres restrictions. Une banque en ligne à faibles frais n'offrira pas nécessairement l'accès aux mêmes titres qu'une firme de courtage avec service de gestion autonome.
La sanction en cas de dérapage est sévère. L'émetteur a l'obligation de déclarer la situation à l'ARC et de vous fournir les renseignements nécessaires pour calculer cet impôt, mais la responsabilité de vérifier l'admissibilité avant d'investir reste la vôtre.
Comment retirer les fonds du CELIAPP pour votre achat ?
Le retrait est la partie la plus simple du CELIAPP, à condition de respecter une seule règle de fond : la propriété achetée doit correspondre à la définition d'habitation admissible au moment du retrait. Cela signifie généralement une résidence située au Canada que vous prévoyez habiter comme résidence principale dans l'année suivant l'achat ou la construction.
Aucune période de détention minimale n'est exigée. Il est possible de cotiser un montant et de le retirer rapidement pour finaliser un achat, à condition que les critères d'admissibilité soient respectés au moment précis du retrait, selon une analyse détaillée du fonctionnement du CELIAPP publiée par RCGT.
C'est ici que le CELIAPP se distingue le plus nettement du régime d'accession à la propriété (RAP). Avec le RAP, vous puisez dans votre REER et devez rembourser la somme sur quinze ans, sans quoi le montant non remboursé devient imposable chaque année. Avec le CELIAPP, les sommes retirées pour un achat admissible ne doivent jamais être remboursées, ce qui vous laisse une liberté totale sur l'usage futur de vos liquidités.
- Un retrait pour un achat qui ne respecte finalement pas les critères devient pleinement imposable comme un revenu ordinaire.
- Les droits de cotisation utilisés pour ce retrait non admissible ne sont pas rétablis, contrairement à ce que beaucoup imaginent.
- Rien n'empêche de combiner un retrait CELIAPP et un retrait RAP pour le même achat, à condition que chaque régime respecte ses propres règles.
Comment ouvrir un CELIAPP et choisir le bon émetteur ?
L'ouverture elle-même prend rarement plus de vingt minutes si vous êtes déjà client d'une institution financière. Les CELIAPP sont offerts par les banques, les caisses de crédit, les sociétés de fiducie et certains assureurs, chacun avec des structures de compte légèrement différentes.
- Rassemblez une preuve de résidence fiscale canadienne et votre numéro d'assurance sociale.
- Confirmez par écrit auprès de l'émetteur que vous répondez au critère de primo-accédant.
- Comparez les structures offertes : compte dépositaire simple, fiducie avec options de placement élargies, ou contrat à composante d'assurance.
- Vérifiez les frais de gestion et l'existence d'une option d'autogestion si vous voulez choisir vos propres titres.
Conseil de pro : *Avant de transférer des titres en nature vers un CELIAPP, appelez l'émetteur receveur pour confirmer qu'il accepte ce titre précis.
Combien pouvez-vous vraiment accumuler ? Scénarios chiffrés
Les chiffres parlent mieux que les principes généraux.
Point clé : l'effet du temps compte plus que le montant unique Un couple qui ouvre chacun un CELIAPP et cotise au maximum annuel pendant plusieurs années peut réunir, à deux, un montant significatif en capital et rendement combinés, sans jamais payer d'impôt sur cette croissance.
Ce qui rend le CELIAPP particulièrement puissant, c'est sa combinaison avec d'autres régimes. L'Autorité des marchés financiers souligne que les acheteurs avisés utilisent souvent le CELIAPP, le CELI d'épargne pour l'achat d'une première propriété et le REER ensemble, en équilibrant déduction fiscale immédiate et croissance à l'abri de l'impôt selon leur horizon d'achat.
Trois combinaisons reviennent souvent dans la pratique :
- CELIAPP + FHSA en parallèle pour maximiser les deux plafonds de déduction la même année fiscale.
- Transfert partiel d'un REER existant vers le CELIAPP quand les droits REER ne serviront pas autrement avant la retraite.
- Cotisation mensuelle automatisée plutôt qu'un versement unique en fin d'année, pour lisser l'effet des fluctuations de marché.
Aucun de ces scénarios ne remplace un calcul personnalisé, puisque votre taux de rendement réel, votre tranche d'imposition et votre échéancier d'achat varient. C'est précisément l'utilité d'un simulateur d'épargne REER et retraits admissibles pour tester vos propres hypothèses avant de figer un plan.
Trois priorités pour transformer le CELIAPP en vraie mise de fonds
Vérifiez d'abord votre admissibilité exacte, notamment le délai de quatre ans sans propriété principale, avant de bâtir un plan de cotisation sur plusieurs années. Ensuite, planifiez vos cotisations en fonction de votre revenu réel, pas seulement du plafond disponible : reporter une déduction à une année plus rémunératrice change réellement le résultat net. Enfin, avant tout transfert de titres, confirmez par écrit les restrictions de votre émetteur. Ces trois réflexes valent plus que n'importe quel conseil générique trouvé en ligne, et un bon simulateur reste le meilleur moyen de valider vos propres chiffres avant de vous engager.
— Rachit
Testez votre plan de mise de fonds avec les calculateurs Costtoclose
Une série de calculateurs gratuits est disponible en ligne, conçue pour aider les acheteurs canadiens à bâtir leur épargne avant l'achat, sans jamais demander vos coordonnées bancaires ni vous pousser vers un produit financier précis.
Le simulateur RAP et REER permet de comparer l'effet d'un transfert vers un CELIAPP par rapport à un retrait RAP classique, en tenant compte de vos droits disponibles. Le calculateur FHSA modélise la croissance combinée quand vous cotisez aux deux régimes la même année. Une fois votre capital projeté, le calculateur d'abordabilité hypothécaire vous indique si cette mise de fonds suffit réellement pour qualifier au prêt voulu, et le calculateur des frais de clôture ajoute les taxes de transfert et frais annexes que beaucoup d'acheteurs oublient de provisionner. Testez vos propres chiffres dès maintenant plutôt que de vous fier à une estimation approximative.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
Questions fréquentes
Comment ouvrir un CELIAPP au Canada ?
Vous devez avoir l'âge de la majorité provinciale, résider fiscalement au Canada et n'avoir été propriétaire d'aucune résidence principale au cours de l'année en cours ni des quatre années précédentes. L'ouverture se fait ensuite auprès d'une banque, d'une caisse ou d'une société de fiducie offrant ce produit.
Les cotisations à un CELIAPP sont-elles déductibles d'impôt ?
Oui, les cotisations versées dans un CELIAPP sont déductibles de votre revenu imposable, jusqu'à 8 000 $ par année et 40 000 $ à vie. Vous pouvez aussi reporter la déduction à une année future si cela réduit davantage votre impôt.
Comment convertir un CELIAPP en REER ?
Vous pouvez transférer les fonds d'un CELIAPP vers un REER sans impact fiscal immédiat si vous n'utilisez finalement pas le compte pour un achat admissible, à condition d'avoir suffisamment de droits de cotisation REER disponibles. Ce transfert ne rétablit toutefois pas vos droits CELIAPP déjà utilisés.
Quelle banque offre le CELIAPP ?
La plupart des grandes banques canadiennes, plusieurs caisses de crédit et de nombreuses sociétés de fiducie offrent le CELIAPP, chacune avec des structures de compte et des frais différents. Comparez les options de placement autogéré et les frais avant de choisir un émetteur.
Quelle est la différence entre le RAP et le CELIAPP pour une mise de fonds ?
Le RAP exige un remboursement du montant retiré sur quinze ans, sous peine d'imposition, tandis que les retraits admissibles du CELIAPP ne se remboursent jamais. Cette absence d'obligation de remboursement rend le CELIAPP plus flexible pour la gestion de vos finances après l'achat.