
Votre paiement hypothécaire mensuel se calcule avec la formule d'annuité, la même que celle utilisée par toutes les calculatrices canadiennes, ou plus simplement en entrant vos chiffres dans un outil en ligne comme celui de l'ACFC ou de la SCHL. Il vous faut quatre données : le montant du prêt après mise de fonds (et prime d'assurance si elle s'applique), le taux annuel, la période d'amortissement et la fréquence des versements.
En bref:
- L'effet des versements bihebdomadaires accélérés peut réduire l'amortissement de plusieurs années en permettant de payer l'équivalent d'une mensualité supplémentaire par an.
- La prime d'assurance SCHL doit être ajoutée au capital si la mise de fonds est inférieure à 20 %, ce qui augmente la mensualité réelle.
- La fréquence de paiement ne se limite pas au confort, elle influe directement sur le montant total d'intérêts payés au cours du prêt.
- Utiliser régulièrement un calculateur officiel permet d'analyser différents scénarios, notamment pour le renouvellement ou le refinancement.
- La formule précise de calcul donne une mensualité exacte, mais il est essentiel de prévoir des marges pour les coûts additionnels comme taxes ou assurances.
Table des matières
- La formule mathématique du paiement hypothécaire
- Quelles données rassembler avant de calculer votre versement ?
- Fréquence des versements et paiements accélérés : quel effet sur vos intérêts ?
- Exemple chiffré : calculer un prêt de 450 000 $ pas à pas
- Les erreurs les plus fréquentes dans le calcul hypothécaire
- Pourquoi privilégier les calculateurs canadiens plutôt qu'un outil générique ?
- Ce que les calculateurs ne vous disent pas toujours
- Simulez votre propre paiement avec la calculatrice CostToClose
- Sources
- Questions fréquentes
La formule mathématique du paiement hypothécaire
La formule officielle utilisée pour calculer votre mensualité est celle des annuités : M = P [ i(1 + i)^n ] / [ (1 + i)^n – 1 ], comme le confirme XE dans son calculateur hypothécaire canadien. Trois lettres, trois données à réunir avant de vous lancer :
- P : le capital emprunté, c'est-à-dire le prix d'achat moins votre mise de fonds, plus la prime SCHL si elle s'ajoute au montant financé.
- i : le taux d'intérêt périodique. Pour un versement mensuel, on divise le taux annuel par 12. Pour un versement bihebdomadaire, on le divise par 26.
- n : le nombre total de versements sur la durée d'amortissement, soit le nombre d'années multiplié par le nombre de paiements annuels.
Un prêt de 400 000 $ amorti sur une période typique avec des versements mensuels donne donc un nombre total de versements équivalent au nombre d'années multiplié par 12. Si votre mise de fonds est inférieure à 20 %, n'oubliez pas d'ajouter la prime d'assurance prêt hypothécaire au capital P avant de faire le calcul, sinon votre résultat sera systématiquement trop bas.
Quelles données rassembler avant de calculer votre versement ?
Avant d'ouvrir une calculatrice, prenez cinq minutes pour réunir les bons chiffres. Un calcul fait avec des données incomplètes donne un résultat qui semble précis, mais qui ne correspond à rien de réel.
- Le prix d'achat ou le solde actuel si vous refinancez, plus le montant exact de votre mise de fonds ou de votre valeur nette accumulée.
- Le taux d'intérêt proposé, fixe ou variable, tel qu'il apparaît sur votre offre de prêt ou votre préapprobation.
- La période d'amortissement souhaitée, généralement 25 ans, parfois jusqu'à 30 ans selon le type de prêt et l'assureur.
- La fréquence des versements que vous préférez : mensuelle, bimensuelle, bihebdomadaire ou hebdomadaire, et le pourcentage de prime SCHL attendu si votre mise de fonds est sous les 20 %.
- Les coûts additionnels facultatifs à intégrer pour un budget réaliste : taxes foncières municipales, frais de copropriété, assurance habitation.
Cette dernière ligne compte plus qu'on le croit : deux acheteurs avec le même prêt peuvent avoir des mensualités totales très différentes une fois les taxes et les frais de condo ajoutés au paiement hypothécaire pur.
Fréquence des versements et paiements accélérés : quel effet sur vos intérêts ?
Le choix de la fréquence n'est pas qu'une question de confort budgétaire. Un versement mensuel donne 12 paiements par an. Un versement bihebdomadaire standard en donne 26, réparti simplement. Mais un versement bihebdomadaire accéléré calcule votre mensualité, la divise par deux, puis facture ce montant toutes les deux semaines, ce qui revient à payer l'équivalent de 13 mensualités complètes par année au lieu de 12.
- Ce treizième paiement additionnel attaque directement le capital, pas seulement les intérêts.
- Sur un prêt de 400 000 $, ce mécanisme peut réduire l'amortissement de plusieurs années et couper des milliers de dollars d'intérêts sur la durée totale, comme le détaille l'ACFC dans son guide sur les versements accélérés.
- Vérifiez toujours auprès de votre prêteur comment il applique concrètement vos versements accélérés : certaines institutions calculent différemment et l'écart peut surprendre.
Conseil de pro : pour convertir un paiement mensuel en version accélérée sans erreur, divisez toujours votre mensualité calculée par deux, jamais votre paiement bihebdomadaire standard par deux. Confondre les deux fausse complètement le rythme de remboursement.
Exemple chiffré : calculer un prêt de 450 000 $ pas à pas
Prenons un cas concret. Vous achetez une propriété à 500 000 $ avec une mise de fonds de 50 000 $, ce qui donne un prêt de 450 000 $, un taux annuel de l'ordre des taux du marché et une période d'amortissement typique avec versements mensuels.
- Convertir le taux : divisez le taux annuel par 12 pour obtenir le taux périodique mensuel.
- Calculer n : multipliez la durée d'amortissement en années par le nombre de versements annuels pour obtenir le nombre total de paiements.
- Substituer dans la formule M = P [ i(1 + i)^n ] / [ (1 + i)^n – 1 ] avec le capital P pour obtenir votre mensualité approximative, avant taxes et frais.
- Vérifier avec un outil officiel : entrez les mêmes chiffres dans la calculatrice de la SCHL ou de l'ACFC pour comparer le résultat et obtenir un rapport d'amortissement complet.
Si votre mise de fonds tombe sous les 20 %, la SCHL ajoute automatiquement la prime d'assurance au capital financé, ce qui explique pourquoi le résultat de la calculatrice peut légèrement dépasser votre calcul manuel. Les arrondis de taux jouent aussi un rôle mineur, mais l'écart reste généralement de quelques dollars, pas de plusieurs centaines.
Les erreurs les plus fréquentes dans le calcul hypothécaire
La confusion la plus répandue reste celle entre terme et amortissement. L'amortissement sert à calculer votre versement, mais le taux d'intérêt n'est garanti que pour la durée du terme, souvent 5 ans. À l'échéance, votre prêteur renégocie le taux, et rien ne garantit qu'il sera identique, comme le souligne l'ACFC dans son explication sur le terme et l'amortissement hypothécaire.
- Simuler un seul scénario sur 25 ans sans tester un renouvellement à taux plus élevé donne une fausse sécurité budgétaire.
- Oublier d'ajouter la prime SCHL au capital quand la mise de fonds est sous 20 % fait sous-estimer la mensualité réelle.
- Choisir un taux promotionnel affiché sans vérifier les conditions de renouvellement peut coûter cher au bout de cinq ans.
- Ne pas confirmer avec le prêteur comment les paiements accélérés sont appliqués, certains les traitent différemment de ce qu'annonce leur propre grille tarifaire.
Un chiffre à retenir : le passage d'un versement mensuel standard à un versement bihebdomadaire accéléré peut représenter, selon les simulations de l'ACFC, l'équivalent d'un paiement mensuel complet de plus chaque année, ce qui raccourcit sensiblement la durée réelle de remboursement.
Pourquoi privilégier les calculateurs canadiens plutôt qu'un outil générique ?
Les calculateurs de l'ACFC et de la SCHL ne sont pas de simples gadgets marketing. Ils appliquent les règles canadiennes réelles : intégration automatique de la prime d'assurance sous 20 % de mise de fonds, génération d'un rapport d'amortissement détaillé, et distinction claire entre terme et amortissement dans leurs résultats.
- Un calculateur générique ou étranger ignore souvent les particularités provinciales et les seuils d'assurance propres au marché canadien.
- Les outils officiels produisent un rapport d'amortissement complet, utile pour visualiser combien vous payez en intérêts versus en capital chaque année.
- Une calculatrice comme celle de CostToClose pousse cette logique plus loin en permettant de comparer plusieurs scénarios de fréquence et de mise de fonds côte à côte, dans une interface pensée pour le marché canadien.
Ce type d'outil localisé compte particulièrement pour les acheteurs qui jonglent entre plusieurs provinces ou qui veulent comparer un scénario avec et sans prime SCHL avant de signer une offre d'achat.
Ce que les calculateurs ne vous disent pas toujours
Le calcul du paiement hypothécaire donne une illusion de précision qui mérite d'être nuancée. La formule d'annuité produit un chiffre exact, mais ce chiffre repose sur des hypothèses qui, elles, ne sont jamais garanties : un taux fixe pour cinq ans, pas pour vingt-cinq. La plupart des acheteurs calculent leur mensualité une seule fois, au moment de l'achat, et ne la revisitent jamais avant le renouvellement du terme suivant.
C'est l'erreur la plus coûteuse du parcours hypothécaire canadien. Le vrai travail ne consiste pas à obtenir un chiffre précis aujourd'hui, mais à tester plusieurs scénarios de taux pour le renouvellement, à mesurer l'effet réel des versements accélérés sur cinq ou dix ans, et à ne jamais oublier d'ajouter la prime SCHL quand elle s'applique. Les calculateurs officiels font bien leur travail. Le problème, c'est que la plupart des gens ne les utilisent qu'une fois, alors qu'ils devraient devenir un réflexe à chaque renégociation de taux ou changement de situation financière.
— Rachit
Simulez votre propre paiement avec la calculatrice CostToClose
Plutôt que de refaire le calcul à la main chaque fois que votre situation change, la calculatrice de paiement hypothécaire de CostToClose vous laisse tester en quelques secondes l'effet d'un changement de taux, d'amortissement ou de fréquence de versement, avec la prime SCHL intégrée automatiquement quand elle s'applique.
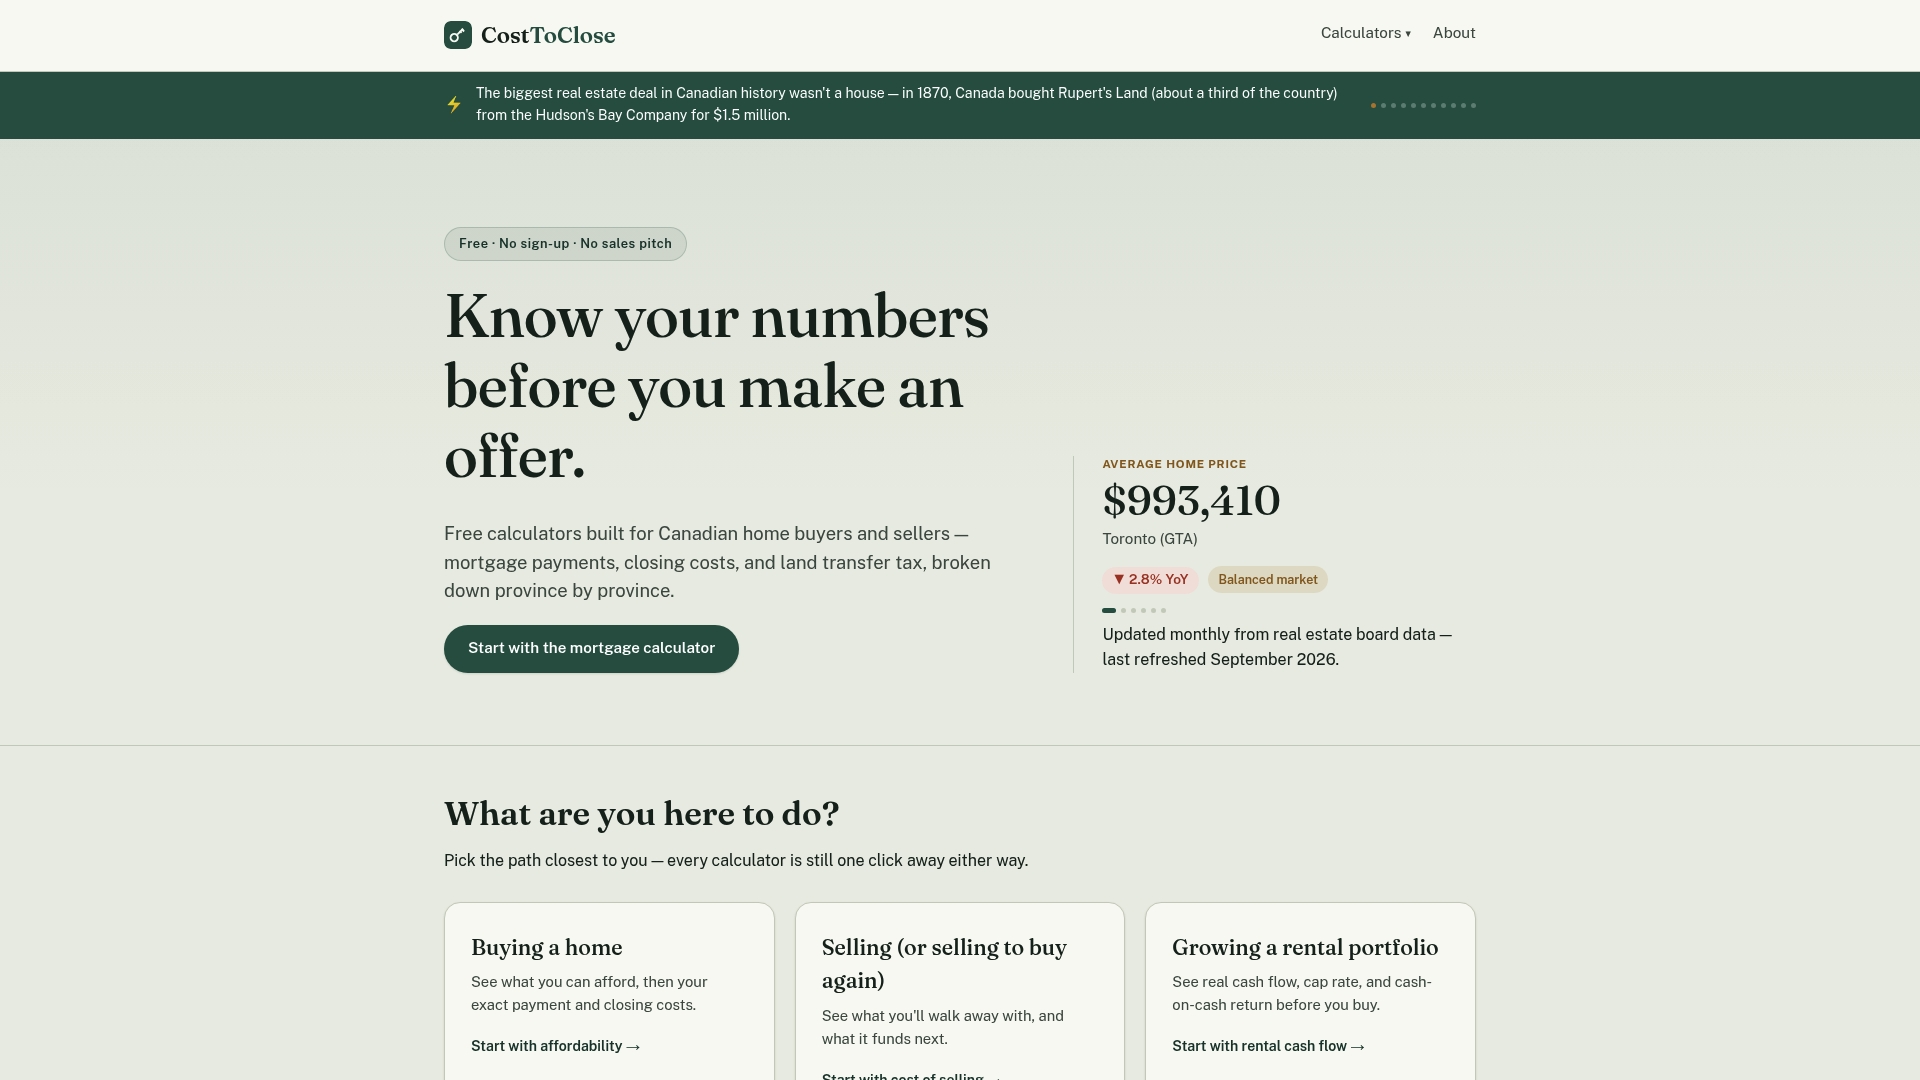
Ces outils génèrent souvent un rapport d'amortissement clair, ligne par ligne, qui montre combien de votre paiement va au capital et combien va aux intérêts chaque mois. Il est parfois possible de comparer un scénario mensuel classique avec un scénario bihebdomadaire accéléré pour voir concrètement l'écart en années et en dollars sur la durée du prêt. Pour les acheteurs qui envisagent un refinancement plutôt qu'un premier achat, la calculatrice de refinancement hypothécaire applique la même logique à votre solde actuel. Entrez vos chiffres, comparez vos options et voyez exactement où va chaque dollar de votre versement mensuel.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
Sources
- Calculatrice hypothécaire - Canada.ca (ACFC)
- Calculateur hypothécaire | SCHL (CMHC)
- XE — Mortgage calculator (Canada)
Questions fréquentes
Comment calculer les paiements d'une hypothèque ?
Vous appliquez la formule d'annuité M = P [ i(1 + i)^n ] / [ (1 + i)^n – 1 ], ou vous entrez le montant du prêt, le taux, l'amortissement et la fréquence dans une calculatrice comme celle de l'ACFC.
Quelle est la formule mathématique pour calculer les versements d'un prêt hypothécaire ?
La formule est M = P [ i(1 + i)^n ] / [ (1 + i)^n – 1 ], où P est le capital emprunté, i le taux d'intérêt périodique et n le nombre total de versements sur la durée d'amortissement.
Comment se calcule l'hypothèque ?
Le calcul combine quatre éléments : le montant emprunté après mise de fonds, le taux annuel converti selon la fréquence choisie, la durée d'amortissement et le nombre de versements par année, avec la prime SCHL ajoutée si la mise de fonds est sous 20 %.
Comment calculer le coût d'une hypothèque ?
Le coût total dépend de votre mensualité multipliée par le nombre de paiements sur toute la période d'amortissement, moins le capital initial, ce qui donne le total des intérêts payés. Les versements accélérés réduisent ce total en raccourcissant la durée réelle de remboursement.