
Une marge de crédit hypothécaire (HELOC) est un crédit renouvelable garanti par la valeur nette de votre maison, que vous pouvez utiliser et rembourser à volonté. Deux chiffres à retenir : la portion marge dépasse rarement 65 % de la valeur marchande de la propriété, et le total hypothèque plus marge ne peut franchir 80 % de cette valeur. Le piège classique : payer seulement les intérêts mois après mois, sans jamais réduire le capital emprunté.
En bref:
- La portion maximale de la marge de crédit ne dépasse pas 65 % de la valeur marchande, tandis que le total hypothèque plus marge est limité à 80 % de cette valeur.
- La marge de crédit peut être utilisée comme un robinet de liquidités, permettant de retirer et rembourser selon les besoins, avec un taux d'intérêt basé uniquement sur le montant utilisé.
- La marge autonome exige une équité nette supérieure à 35 %, tandis que la marge combinée s'appuie sur une hypothèque existante avec un seuil d’éligibilité souvent plus souple.
- Les coûts réels incluent souvent des frais d’évaluation, juridiques, et des ajustements de taux en fonction du marché, pouvant entraîner une hausse importante des intérêts si les taux augmentent.
- Il est crucial de planifier et de simuler l’impact d’une hausse de taux d’au moins deux points pour éviter des surprises financières en cas de dépendance à ce crédit.
Table des matières
- Marge de crédit hypothécaire : comment ça fonctionne au quotidien
- Marge autonome ou marge combinée : quelle différence ?
- Quelles sont les conditions d'admissibilité pour une marge de crédit hypothécaire ?
- Comment calculer le montant disponible sur votre marge
- Marge de crédit hypothécaire : avantages réels et risques concrets
- Taux de marge de crédit hypothécaire : comment se compose le coût réel
- Marge, refinancement ou nouveau prêt hypothécaire : comment trancher ?
- Comment utiliser sa marge de crédit hypothécaire de façon responsable
- Tester vos scénarios avec les calculateurs Cost to Close
- Ce qu'un propriétaire averti devrait retenir
- Simulez votre marge de crédit hypothécaire avant de signer quoi que ce soit
- Où vérifier les règles et chiffres officiels
- Sources
- Questions fréquentes
Marge de crédit hypothécaire : comment ça fonctionne au quotidien
Concrètement, une marge de crédit hypothécaire fonctionne comme un robinet de liquidités adossé à votre maison. Le prêteur vous accorde une limite de crédit, vous puisez dedans quand vous en avez besoin, et vous remboursez selon votre rythme, du moment que vous respectez le paiement minimum exigé.
Contrairement à un prêt hypothécaire classique où le montant et l'échéancier sont fixés d'avance, la marge reste ouverte. Vous retirez 15 000 € pour refaire une cuisine, vous remboursez une partie six mois plus tard, puis vous reprenez 8 000 € pour un imprévu. Le crédit se régénère à mesure que vous remboursez le capital, un peu comme une carte de crédit, mais avec un taux nettement plus bas parce que votre maison sert de garantie.
La plupart des prêteurs offrent la possibilité de ne rembourser que les intérêts chaque mois, ce qui allège la facture à court terme mais ne fait pas bouger le capital d'un centime.
Les usages les plus fréquents observés chez les propriétaires canadiens :
- Financer des rénovations majeures (toiture, sous-sol, agrandissement)
- Consolider des dettes à taux élevé (cartes de crédit, prêts personnels)
- Constituer un fonds d'urgence accessible sans nouvelle demande de crédit
- Investir dans une propriété locative ou un projet d'affaires
Le calcul des intérêts se fait généralement au quotidien sur le solde utilisé, pas sur la limite totale accordée. Vous ne payez que sur ce que vous avez réellement emprunté.
Marge autonome ou marge combinée : quelle différence ?
Il existe deux structures bien distinctes, et confondre les deux mène souvent à de mauvaises attentes lors de la demande.
La marge autonome fonctionne indépendamment de toute hypothèque. Vous pouvez même l'obtenir sans avoir de prêt hypothécaire actif, à condition d'avoir suffisamment de valeur nette dans la propriété. Son admissibilité est plus stricte : elle exige généralement une équité nette supérieure à 35 % de la valeur de la maison.
La marge combinée, souvent vendue sous l'appellation « tout-en-un », est rattachée à votre hypothèque existante. Le crédit disponible croît automatiquement à mesure que vous remboursez le capital hypothécaire, ce qui en fait une option pratique pour les propriétaires qui veulent voir leur accès au crédit augmenter avec le temps sans démarche additionnelle.
Les différences pratiques à connaître :
- La marge autonome peut parfois servir à financer un achat immobilier si la mise de fonds dépasse 35 %, évitant ainsi l'assurance prêt hypothécaire.
- La marge combinée simplifie la gestion : un seul compte regroupe hypothèque et crédit renouvelable.
- L'admissibilité à la marge combinée est généralement plus souple, avec un seuil de valeur nette minimal plus modeste.
Quelles sont les conditions d'admissibilité pour une marge de crédit hypothécaire ?
Les prêteurs canadiens appliquent des critères précis, et ils ne varient pas énormément d'une institution à l'autre. Voici ce qu'ils vérifient, dans l'ordre où ils le vérifient généralement :
- La valeur nette minimale. Pour une marge autonome, prévoyez un seuil supérieur à 35 % de valeur nette dans votre propriété. Pour une marge combinée à une hypothèque active, le seuil descend souvent autour de 20 %.
- Le test de résistance. Le prêteur vérifie que vous seriez capable de rembourser même à un taux plus élevé que celui affiché, une exigence standard pour tout crédit garanti par une propriété au Canada.
- Le ratio d'endettement. Vos paiements totaux (hypothèque, marge, autres dettes) doivent rester dans une fourchette jugée soutenable par rapport à votre revenu.
- Une évaluation récente de la propriété, souvent exigée par le prêteur pour confirmer la valeur marchande actuelle.
Côté documents, préparez-vous à fournir une preuve de propriété, le relevé du solde hypothécaire actuel, un rapport d'évaluation (parfois payé par vous, parfois par le prêteur) et, selon les cas, l'acte notarié ou l'acte juridique de la propriété. Un dossier de crédit propre accélère considérablement le traitement.
Comment calculer le montant disponible sur votre marge
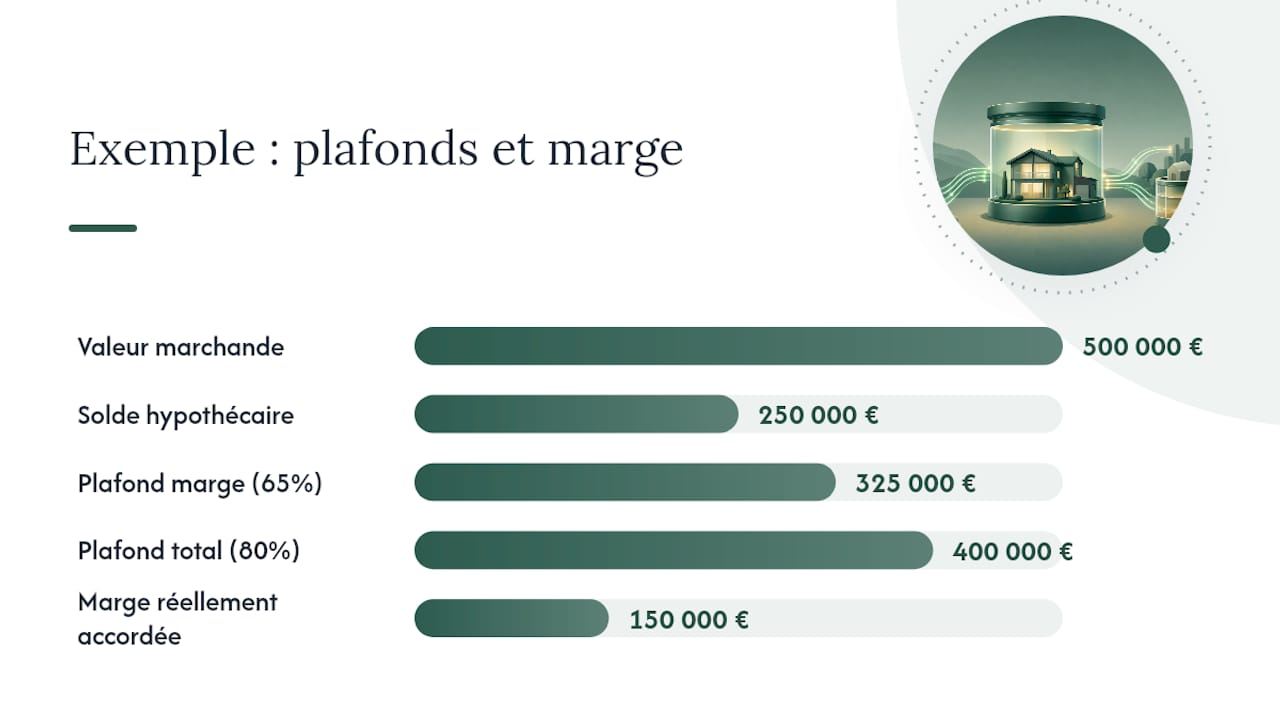
Le calcul repose sur trois données simples : la valeur marchande de votre maison, le solde restant de votre hypothèque et les deux plafonds réglementaires.
Voici la méthode, étape par étape :
- Estimez la valeur marchande actuelle de votre propriété (évaluation municipale, comparables de vente, ou évaluation professionnelle).
- Soustrayez le solde hypothécaire restant pour obtenir votre valeur nette.
- Appliquez le plafond de 65 % sur la valeur marchande pour connaître la portion maximale attribuable à la marge.
- Vérifiez que le total hypothèque plus marge ne dépasse jamais 80 % de la valeur marchande.
Exemple concret : une maison évaluée à 500 000 € avec un solde hypothécaire de 250 000 € offre une valeur nette de 250 000 €. La portion marge maximale, plafonnée à 65 % de la valeur marchande, atteint 325 000 €. Mais le plafond combiné de 80 % du ratio prêt-valeur limite le total hypothèque plus marge à 400 000 €. Comme l'hypothèque occupe déjà 250 000 €, la marge réellement accordée plafonne à 150 000 €, pas 325 000 €.
Le montant final accordé dépend aussi de votre profil de crédit, de la politique interne du prêteur et du résultat de l'évaluation. Deux banques peuvent proposer des montants différents pour la même propriété.
Marge de crédit hypothécaire : avantages réels et risques concrets
La flexibilité est l'argument numéro un en faveur de la marge de crédit hypothécaire, et il est légitime. Vous n'empruntez que ce dont vous avez besoin, vous payez des intérêts uniquement sur le solde utilisé, et le crédit se régénère au fur et à mesure du remboursement. Le taux reste aussi nettement plus avantageux qu'une carte de crédit ou un prêt personnel classique, puisque la maison sert de garantie.
Mais cette même souplesse crée un risque bien documenté : celui de l'endettement qui s'installe durablement. Des travaux de recherche comportementale menés par l'organisme fédéral montrent que la facilité d'accès pousse certains emprunteurs à ne rembourser que les intérêts sur de longues périodes, sans jamais réduire le capital. Le solde reste figé, parfois pendant des années, pendant que le propriétaire croit à tort progresser dans son désendettement.
Les risques à surveiller de près :
- Une dette qui persiste indéfiniment si seuls les intérêts sont payés
- Des paiements qui grimpent brutalement en cas de taux variable et de hausse du taux directeur
- Un risque de saisie en cas de défaut prolongé, puisque la garantie reste votre résidence
Conseil de pro : Fixez-vous un objectif précis avant d'ouvrir une marge, que ce soit « rénovation cuisine, 20 000 €, remboursée en 24 mois » plutôt qu'un usage flou « au cas où ». Un objectif chiffré et daté transforme la marge en outil plutôt qu'en habitude.
Pour limiter le risque, plusieurs prêteurs proposent de convertir une portion du solde utilisé en prêt à taux fixe remboursable comme une hypothèque ordinaire, avec un calendrier d'amortissement clair. Cette conversion partielle sécurise le remboursement du capital sans renoncer à la souplesse du reste de la marge.
Taux de marge de crédit hypothécaire : comment se compose le coût réel
Le taux d'une marge de crédit hypothécaire suit une structure simple sur le papier, mais qui mérite d'être bien comprise avant de signer. Le taux appliqué correspond généralement au taux préférentiel de l'institution, auquel s'ajoute un écart fixé selon votre profil et le type de marge.
Une marge autonome, jugée plus risquée par le prêteur, affiche souvent un écart plus élevé qu'une marge combinée adossée à une hypothèque déjà en cours. Ce taux flotte avec le marché : quand le taux directeur de la Banque du Canada bouge, le taux préférentiel des institutions suit presque toujours, et vos paiements mensuels avec lui.
Au delà du taux, plusieurs frais viennent alourdir la facture d'ouverture :
- Frais d'évaluation de la propriété (parfois assumés par le prêteur, parfois par vous)
- Frais juridiques et de notaire pour l'enregistrement de la garantie
- Frais administratifs ou mensuels selon l'institution
- Frais de clôture si la marge est combinée à un nouveau prêt hypothécaire
Une hausse de deux points de pourcentage du taux directeur peut se répercuter presque intégralement sur le taux préférentiel dans les semaines suivantes. Sur une marge de 100 000 € utilisée en totalité, cela représente facilement plusieurs centaines d'euros de plus par mois en intérêts seuls, un scénario qu'il vaut la peine de modéliser avant d'emprunter au maximum de votre limite.
Marge, refinancement ou nouveau prêt hypothécaire : comment trancher ?
Le choix dépend surtout de trois éléments : l'horizon de votre besoin, le montant requis et votre discipline personnelle de remboursement.
- Besoin ponctuel et montant variable ? La marge reste l'option la plus souple, puisque vous ne payez que sur ce que vous utilisez et pouvez rembourser à votre rythme.
- Besoin d'un montant fixe et important, avec volonté de fixer un échéancier clair ? Un refinancement hypothécaire ou un prêt à terme impose une discipline de remboursement que la marge n'offre pas naturellement.
- Hypothèque actuelle à taux avantageux que vous ne voulez pas briser ? Ajouter une marge combinée évite la pénalité de remboursement anticipé qu'entraînerait un refinancement complet.
Le coût total mérite toujours d'être comparé sur l'ensemble de la période, pas seulement sur le taux affiché. Un calculateur de refinancement hypothécaire permet de mettre les deux scénarios côte à côte avant de trancher, pénalités incluses.
Comment utiliser sa marge de crédit hypothécaire de façon responsable
Un plan de remboursement ciblé fait toute la différence entre une marge qui sert votre patrimoine et une marge qui l'érode. Priorisez le capital, pas seulement les intérêts minimums.
Quelques pratiques concrètes qui font une réelle différence :
- Automatiser un remboursement supérieur au minimum exigé, même modeste
- Convertir une portion du solde en prêt à taux fixe dès que le montant emprunté devient significatif
- Éviter d'utiliser la marge pour des dépenses courantes ou récurrentes (épicerie, factures, sorties)
- Simuler l'impact d'une hausse de taux avant d'emprunter près de votre limite maximale
Conseil de pro : Avant de puiser dans votre marge, testez le scénario du pire : une hausse de deux points de pourcentage du taux, maintenue pendant douze mois. Si le paiement qui en résulte dépasse ce que votre budget peut absorber, réduisez le montant emprunté.
Tester vos scénarios avec les calculateurs Cost to Close
Avant de vous engager, chiffrer précisément votre situation change tout. Le calculateur HELOC canadien de Cost to Close, mis à jour pour 2026, vous permet d'entrer la valeur de votre propriété, le solde hypothécaire restant et le taux envisagé pour voir immédiatement le montant disponible et les paiements associés.
Trois outils se complètent bien pour ce type de décision :
- Le calculateur HELOC pour estimer votre limite disponible et vos paiements mensuels
- Le calculateur de pénalité de remboursement anticipé si vous envisagez de briser votre hypothèque pour refinancer plutôt que d'ouvrir une marge
- Le calculateur de refinancement pour comparer le coût total des deux routes sur plusieurs années
Ces outils s'appuient sur des données de marché actuelles issues des conseils immobiliers régionaux, ce qui rend les estimations bien plus fiables qu'une règle générique appliquée à l'aveugle.
Ce qu'un propriétaire averti devrait retenir
La marge de crédit hypothécaire n'est ni un piège ni une solution miracle. C'est un outil de trésorerie puissant qui récompense la discipline et punit sévèrement le laisser-aller. Mon conseil : réservez-la à des projets planifiés, avec un montant défini et un calendrier de remboursement du capital, jamais comme extension permanente de votre budget mensuel.
Les signaux d'alerte sont clairs : si vous payez uniquement les intérêts depuis plus d'un an, ou qu'une hausse de taux vous forcerait à revoir votre budget dans l'urgence, il est temps d'agir. Simulez votre propre situation avant de décider quoi que ce soit.
— Rachit
Simulez votre marge de crédit hypothécaire avant de signer quoi que ce soit
Les chiffres d'une offre de marge de crédit hypothécaire changent d'une banque à l'autre, parfois de façon significative sur le montant réellement accordé. Des suites de calculateurs gratuits sont disponibles en ligne, conçus pour le marché canadien et mis à jour pour 2026, qui vous évitent de signer sur la base d'une estimation approximative faite au comptoir.
Le calculateur HELOC calcule votre limite disponible en tenant compte des plafonds de 65 % et 80 % expliqués plus haut, avec vos propres chiffres de valeur marchande et de solde hypothécaire. Si vous hésitez entre garder votre marge ou refinancer complètement, le calculateur de renouvellement hypothécaire et le calculateur de pénalité de remboursement anticipé vous donnent le coût réel de chaque option, pénalités comprises. Entrez vos chiffres, comparez les scénarios, et prenez votre décision avec des données concrètes plutôt qu'avec une estimation verbale du conseiller.
Où vérifier les règles et chiffres officiels
Les plafonds et définitions cités dans cet article proviennent de sources publiques que vous pouvez consulter directement :
- L'Agence de la consommation en matière financière du Canada détaille les règles applicables aux marges de crédit hypothécaires, incluant les plafonds réglementaires.
- La Banque du Canada explique l'impact du taux directeur sur le taux préférentiel et les emprunts à taux variable.
- Le planificateur budgétaire de la FCAC aide à évaluer votre capacité de remboursement avant d'emprunter.
Sources
- Marges de crédit hypothécaires - Hypothèques — Agence de la consommation en matière financière du Canada
- Taux directeur expliqué — Banque du Canada
Questions fréquentes
Quel est le taux d'une marge de crédit hypothécaire ?
Le taux correspond généralement au taux préférentiel de l'institution plus un écart, cet écart variant selon qu'il s'agit d'une marge autonome ou combinée à une hypothèque, et selon votre profil de crédit.
Quel est le meilleur taux de marge de crédit hypothécaire ?
Il n'existe pas de meilleur taux universel : les marges combinées à une hypothèque affichent souvent un écart plus faible que les marges autonomes, mais comparer plusieurs offres avec un calculateur de refinancement reste la seule façon fiable de trouver l'option la moins coûteuse pour votre situation.
Comment calculer la marge de crédit hypothécaire ?
Estimez la valeur marchande de votre propriété, soustrayez le solde hypothécaire pour obtenir la valeur nette, puis appliquez le plafond de 65 % sur la valeur marchande pour la portion marge, en vérifiant toujours que le total avec l'hypothèque ne dépasse pas 80 %.
Qu'est-ce que la marge hypothécaire ?
Une marge de crédit hypothécaire est un crédit renouvelable garanti par la valeur nette de votre résidence, qui vous permet d'emprunter, de rembourser et de réemprunter sans nouvelle demande, contrairement à un prêt hypothécaire classique à montant et échéancier fixes.