
Une préapprobation hypothécaire vous indique le montant maximal qu'un prêteur accepterait de vous prêter, et elle verrouille souvent un taux d'intérêt pendant votre recherche de propriété. C'est l'outil qui transforme un budget théorique en chiffre concret, avec lequel vous pouvez magasiner en toute confiance. Mais gardez en tête l'essentiel : elle reste conditionnelle, l'approbation finale dépend de l'évaluation de la propriété et du maintien de votre situation financière.
En bref:
- La préapprobation hypothécaire est conditionnelle et dépend de l’évaluation de la propriété ainsi que du maintien de votre situation financière.
- Le calcul d’admissibilité est basé sur un taux de résistance supérieur entre 5,25 % et votre taux contractuel plus 2 %, ce qui réduit le montant empruntable.
- Les ratios d’endettement (ABD et ATD) et la cote de crédit influencent directement votre plafond d’emprunt et le taux proposé.
- Il est recommandé de ne pas dépasser 85-90 % du montant préapprouvé pour conserver une marge de sécurité face aux imprévus.
- Un refus ou une réduction du montant préapprouvé peut souvent être amélioré en réduisant ses dettes ou en augmentant sa mise de fonds.
Table des matières
- Préqualification vs préapprobation hypothécaire : quelle différence concrète ?
- Où obtenir une préapprobation au Canada : banques, coopératives ou courtiers ?
- Quels documents rassembler pour la demande de préapprobation ?
- Comment les prêteurs calculent votre admissibilité au Canada
- Comment transformer votre préapprobation en budget d'achat réaliste ?
- Quelles questions poser à votre prêteur ou courtier ?
- Que faire si votre préapprobation est refusée ou réduite ?
- Perspective : pourquoi viser moins que le maximum offert change tout
- Des outils gratuits pour passer de la préapprobation au budget final
- Sources
- Questions fréquentes
Préqualification vs préapprobation hypothécaire : quelle différence concrète ?
La confusion entre ces deux termes coûte cher à beaucoup d'acheteurs, qui se présentent chez un vendeur avec un simple chiffre estimé en pensant avoir un engagement ferme.
La préqualification est une estimation rapide et informelle. Vous donnez oralement ou en ligne vos revenus et dettes approximatifs, et le prêteur vous renvoie une fourchette sans vérification poussée. Aucune enquête de crédit n'est nécessaire, aucun document n'est exigé. C'est utile pour se faire une idée, mais ça n'engage personne.
La préapprobation, elle, repose sur une analyse formelle du dossier financier, avec vérification de crédit et examen de vos documents réels. Le prêteur y regarde :
- vos revenus et leur stabilité ;
- votre historique de crédit et votre pointage ;
- vos dettes actuelles et vos actifs disponibles ;
- votre ratio d'endettement par rapport au revenu.
Cette vérification laisse une trace sur votre dossier de crédit, généralement une incidence légère et temporaire. C'est le prix à payer pour obtenir un engagement conditionnel plus solide qu'une simple estimation, et c'est ce document qu'un vendeur ou un agent immobilier prendra au sérieux.
Où obtenir une préapprobation au Canada : banques, coopératives ou courtiers ?
Trois portes principales s'ouvrent à vous, et chacune a ses forces.
Les grandes banques offrent rapidité et intégration avec vos comptes existants, ce qui simplifie parfois la collecte de documents. Les coopératives de crédit et caisses populaires misent souvent sur un accompagnement plus personnalisé, avec des critères parfois plus souples pour les travailleurs autonomes ou les dossiers atypiques. Les courtiers hypothécaires, eux, magasinent pour vous auprès de plusieurs prêteurs simultanément, ce qui peut faire la différence quand votre profil ne coche pas toutes les cases standard.
- Un courtier devient particulièrement utile si vous avez un revenu variable, un crédit imparfait ou si vous voulez comparer plusieurs offres sans multiplier vous-même les démarches.
- Une banque directe convient bien si votre dossier est simple et que vous avez déjà une relation établie avec l'institution.
- Peu importe le canal choisi, tous les prêteurs sous réglementation fédérale doivent appliquer le même test de résistance, ce qui uniformise une partie du calcul d'admissibilité.
Quels documents rassembler pour la demande de préapprobation ?
Avant de vous présenter chez un prêteur ou un courtier, préparez ce dossier. Un prêteur vérifie systématiquement vos actifs, revenus et dettes avant d'émettre quoi que ce soit.
- Pièces d'identité : permis de conduire, passeport ou carte d'assurance sociale.
- Preuve d'emploi : lettre de l'employeur, contrat de travail ou talons de paie récents.
- Revenus pour travailleurs autonomes : avis de cotisation des deux dernières années et états financiers de l'entreprise.
- Preuve de mise de fonds : relevés bancaires récents, relevés de placements ou preuve de don familial le cas échéant.
- Liste des dettes : soldes de cartes de crédit, prêts auto, marges de crédit et autres engagements financiers.
Conseil de pro : Rassemblez ces documents avant même de contacter un prêteur. Une demande complète dès le départ évite les allers-retours qui rallongent le délai de traitement et qui peuvent user votre patience au pire moment.
Comment les prêteurs calculent votre admissibilité au Canada
Le calcul derrière une préapprobation repose sur trois piliers que peu d'acheteurs comprennent vraiment avant de s'y frotter.
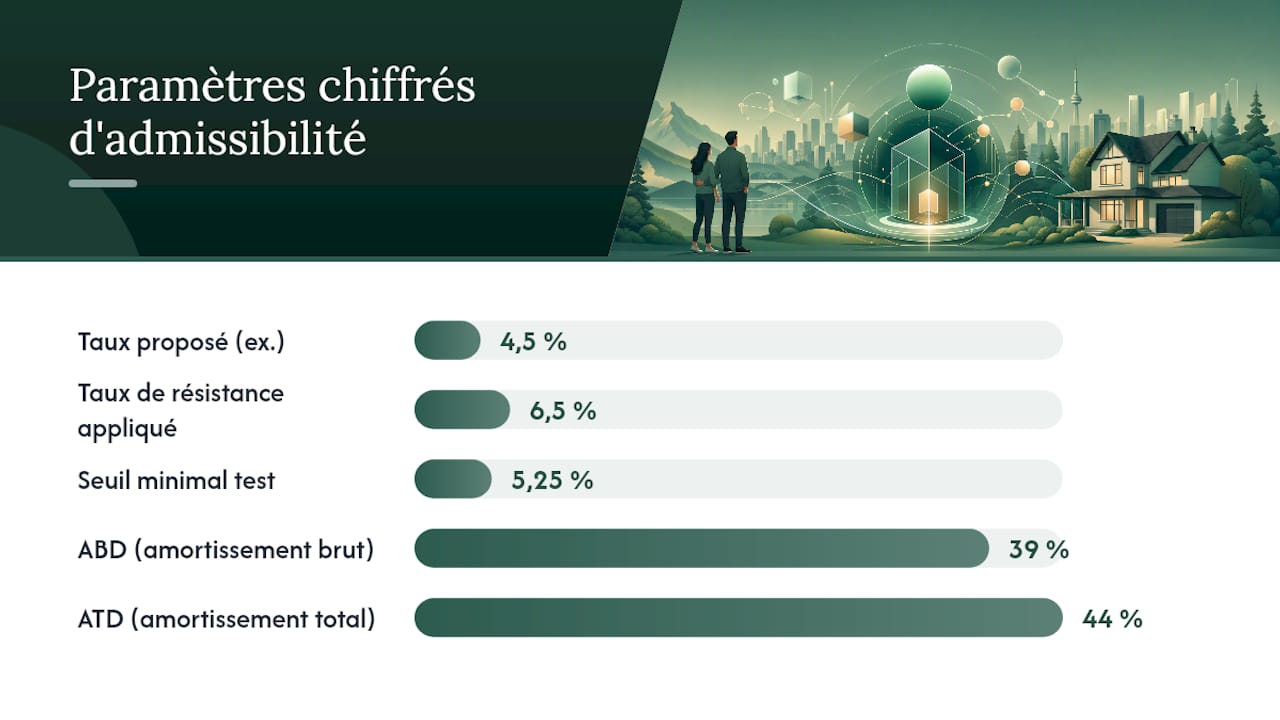
Le test de résistance d'abord. Vous devez vous qualifier au taux le plus élevé entre 5,25 % et votre taux contractuel négocié plus 2 %. Concrètement, si votre prêteur vous propose 4,5 %, le calcul d'admissibilité se fera à 6,5 %, pas à 4,5 %. Ce mécanisme réduit mécaniquement le montant que vous pouvez emprunter par rapport à ce que le taux affiché laisserait croire.
Viennent ensuite les ratios d'endettement :
- le ratio d'amortissement brut de la dette (ABD), qui plafonne généralement autour de 39 % de votre revenu brut pour couvrir logement, taxes et chauffage ;
- le ratio d'amortissement total de la dette (ATD), qui monte jusqu'à environ 44 % en incluant vos autres dettes comme les prêts auto ou les cartes de crédit.
Un dossier avec des dettes de consommation élevées peut voir son montant préapprouvé chuter de plusieurs dizaines de milliers de dollars, même avec un excellent revenu.
Votre cote de crédit joue aussi un rôle direct sur le taux offert et parfois sur l'admissibilité elle-même. Rembourser vos cartes de crédit avant de déposer une demande, éviter d'ouvrir de nouveaux comptes et corriger les erreurs sur votre dossier de crédit sont des gestes simples qui paient concrètement.
Comment transformer votre préapprobation en budget d'achat réaliste ?
Le montant préapprouvé n'est pas un objectif à atteindre, c'est un plafond à ne pas dépasser. Beaucoup d'acheteurs commettent l'erreur de considérer ce chiffre comme leur budget cible, alors qu'il vaut mieux garder une marge de manœuvre pour absorber les imprévus, les frais d'entretien et les hausses de taux futures.
- Visez plutôt 85 % à 90 % du montant préapprouvé pour conserver un coussin financier.
- Utilisez un calculateur de capacité d'emprunt pour valider votre fourchette selon vos revenus réels, pas seulement selon le chiffre du prêteur.
- Simulez vos mensualités avec la calculatrice de paiement hypothécaire de Costtoclose pour voir concrètement ce que chaque scénario de prix implique chaque mois.
- Ajoutez les frais de clôture à votre calcul : ils varient selon la province et peuvent représenter plusieurs milliers de dollars supplémentaires au moment de la signature.
Côté timing, demandez votre préapprobation environ 90 à 120 jours avant de faire une offre. C'est suffisamment tôt pour verrouiller un taux avantageux, mais assez proche de votre achat réel pour que le document reste valide au moment de la transaction.
Quelles questions poser à votre prêteur ou courtier ?
Certaines questions évitent des mauvaises surprises au pire moment, celui où vous êtes prêt à faire une offre.
- Quelle est la durée exacte du verrouillage de mon taux, et que se passe-t-il si mon achat prend plus de temps que prévu ?
- Si les taux baissent avant la signature, est-ce que je bénéficie automatiquement du taux le plus bas disponible ?
- Quelles conditions suspensives figurent dans ma lettre de préapprobation, et quels changements dans ma situation (nouvel emploi, nouveau prêt auto, changement de revenu) pourraient l'annuler ?
- Est-ce que cette préapprobation entraîne une enquête de crédit complète, ou s'agit-il d'une vérification partielle ?
Ces réponses déterminent votre marge de manœuvre réelle, bien plus que le chiffre affiché sur le certificat.
Que faire si votre préapprobation est refusée ou réduite ?
Un refus n'est jamais définitif, mais il faut agir avec méthode plutôt que de multiplier les demandes auprès de plusieurs prêteurs sans comprendre la cause du problème.
- Demandez au prêteur les motifs précis du refus ou de la réduction du montant : c'est souvent un ratio d'endettement trop élevé, une cote de crédit insuffisante ou un revenu jugé instable.
- Remboursez une partie de vos dettes existantes, ce qui améliore immédiatement votre ratio ATD.
- Augmentez votre mise de fonds si possible, ce qui réduit le montant emprunté et donc le risque perçu.
- Envisagez un coemprunteur, une option qui augmente le revenu total considéré dans le calcul.
- Si une promesse d'achat est déjà signée, vérifiez les obligations provinciales liées aux conditions financières, certaines juridictions imposant des délais stricts pour lever ces conditions.
Perspective : pourquoi viser moins que le maximum offert change tout
La tentation d'emprunter le plafond préapprouvé est réelle, surtout dans un marché compétitif. Mais garder une marge de 5 à 10 % fait souvent la différence entre un achat serein et des années de stress financier face à un imprévu, une réparation de toiture, une perte d'emploi temporaire ou simplement une remontée des taux au renouvellement. Simuler plusieurs scénarios avec un calculateur avant de signer une offre vous montre concrètement ce que cette marge change sur vos finances mensuelles.
— Rachit
Des outils gratuits pour passer de la préapprobation au budget final
Costtoclose est l'alternative aux feuilles de calcul improvisées pour transformer votre montant préapprouvé en plan d'achat chiffré, sans frais et sans inscription.
Une fois votre lettre de préapprobation en main, entrez ce montant dans la calculatrice d'abordabilité pour voir la fourchette de prix réellement soutenable selon vos revenus et dettes actuelles. Comparez ensuite vos mensualités avec et sans les frais additionnels grâce au calculateur de frais de clôture et de taxes de transfert, qui varient selon votre province. Ces outils donnent une image complète du coût réel d'une propriété avant même de faire une offre. Consultez l'ensemble des calculateurs sur la page d'accueil de Costtoclose pour explorer aussi les simulations de pénalité de remboursement anticipé ou de marge de crédit hypothécaire.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
Sources
- Obtenir une préapprobation hypothécaire
- iTools FCAC — Outil d'évaluation d'admissibilité à un prêt hypothécaire
- Calculateur de la capacité d'emprunt — CMHC
- Préapprobation et préqualification hypothécaires | OACIQ
Questions fréquentes
Comment obtenir une préapprobation pour son prêt hypothécaire ?
Contactez une banque, une coopérative de crédit ou un courtier hypothécaire avec vos documents financiers (revenus, dettes, mise de fonds), qui procédera à une vérification de crédit et vous remettra une lettre indiquant le montant maximal accordé.
Quel est le délai d'approbation d'un prêt hypothécaire ?
Une préapprobation peut être obtenue en quelques jours ouvrables une fois le dossier complet soumis, tandis que l'approbation finale prend généralement plus de temps puisqu'elle nécessite l'évaluation de la propriété visée.
Quelle est la différence entre préqualification et préautorisation hypothécaires ?
La préqualification est une estimation informelle sans vérification de documents, alors que la préapprobation repose sur une analyse formelle du dossier avec enquête de crédit et engagement conditionnel du prêteur.
Qu'est-ce qu'une lettre de préapprobation hypothécaire ?
C'est un document émis par le prêteur qui précise le montant maximal empruntable, le taux verrouillé et sa durée de validité, généralement entre 60 et 130 jours, ainsi que les conditions à respecter pour que l'offre demeure valide.