
Oui, le Régime d'accession à la propriété vous permet de retirer jusqu'à 60 000 $ de votre REER sans impôt pour financer la mise de fonds de votre première maison, ou 120 000 $ si vous achetez avec un conjoint qui a lui aussi des REER admissibles. En échange, vous vous engagez à rembourser cette somme sur 15 ans, à raison d'au moins un quinzième par année. Deux conditions à vérifier avant tout : vous ne devez pas avoir été propriétaire occupant durant l'année en cours ni les quatre années précédentes, et vos cotisations les plus récentes doivent respecter la règle des 90 jours.
En bref:
- Le plafond du RAP est de 60 000 $ par personne, pouvant atteindre 120 000 $ pour un couple avec deux REER admissibles et si toutes les conditions sont respectées.
- La mise de fonds minimale pour une propriété à 500 000 $ est de 25 000 €, ce qui réduit l’importance de retirer la totalité du plafond RAP si la somme est insuffisante.
- Le remboursement du RAP doit être effectué sur 15 ans, avec au moins un quinzième du montant retiré remboursé chaque année ; un manquement augmente le revenu imposable.
- Le retrait doit respecter l’interdiction d’être propriétaire occupant dans l’année en cours ou les quatre précédentes, et la propriété doit être acquise ou construite avant le 1er octobre suivant.
- Le CELIAPP offre une alternative avantageuse en permettant un retrait libre d’impôt, sans obligation de remboursement, à privilégier si le montant couvre la totalité de l’achat.
Table des matières
- Qu'est-ce qu'un REER et pourquoi envisager d'y puiser pour une mise de fonds
- Combien économiser : règles de mise de fonds et exemple chiffré
- Le RAP en détail : limites, conditions d'admissibilité et calendrier
- Procédure pratique pour retirer : formulaire T1036, rôle de l'émetteur et règle des 90 jours
- Remboursements et risques : calendrier sur 15 ans, erreurs à éviter
- Alternatives et complémentarité : CELIAPP, CELI et stratégies mixtes
- Frais de clôture et comment les intégrer à votre plan de mise de fonds
- Outils pratiques : quelles calculatrices utiliser pour simuler un retrait RAP et vos remboursements
- Conséquences en cas de non-remboursement des sommes retirées
- Stratégies pour maximiser le remboursement sans pénalité
- Avantages fiscaux liés à l'utilisation du REER pour la mise de fonds
- Étapes à suivre après le retrait du RAP pour la mise de fonds
- Perspective synthétique : prudence et étapes recommandées
- Simulez votre retrait RAP avant de vous engager
- Sources
- Questions fréquentes
Qu'est-ce qu'un REER et pourquoi envisager d'y puiser pour une mise de fonds
Un REER, c'est d'abord un outil d'épargne retraite : chaque dollar cotisé réduit votre revenu imposable de l'année, et la croissance des placements à l'intérieur du compte échappe à l'impôt jusqu'au retrait. Le RAP détourne temporairement cette logique. Il transforme un retrait normalement imposable en une sorte de prêt que vous vous accordez à vous-même, à condition de le rembourser dans les délais prévus.
Cette solution a du sens dans certains cas précis, et beaucoup moins dans d'autres :
- Pertinent si votre REER dort dans des placements à faible rendement et que vous manquez de liquidités pour la mise de fonds.
- Pertinent si vous avez la certitude de pouvoir rembourser sans compromettre vos cotisations futures.
- Moins pertinent si vous approchez de la retraite, car chaque dollar retiré aujourd'hui perd des années de croissance à l'abri de l'impôt.
- Moins pertinent si votre situation financière est instable, car un remboursement manqué devient un revenu imposable ajouté chaque année.
Combien économiser : règles de mise de fonds et exemple chiffré
La mise de fonds minimale au Canada dépend du prix d'achat, pas d'un pourcentage fixe pour tout le monde.
- Pour une propriété jusqu'à 500 000 $, la mise de fonds minimale est de 5 %.
- Entre 500 000 $ et 1 500 000 $, il faut 5 % sur la première tranche de 500 000 $ et 10 % sur le reste.
- Au-delà de 1 500 000 $, la mise de fonds minimale grimpe à 20 %.
Sous ce seuil de 20 %, votre prêt exige une assurance prêt hypothécaire, dont le coût et les modalités sont détaillés par la SCHL. Prenons une maison à 500 000 $ : la mise de fonds minimale est de 25 000 $. Un calculateur de paiement hypothécaire permet de voir concrètement comment cette mise de fonds plus élevée réduit vos paiements mensuels.
Le RAP en détail : limites, conditions d'admissibilité et calendrier
Le plafond du RAP est fixé à 60 000 $ par personne. Un couple où chaque conjoint détient son propre REER et remplit les conditions peut donc réunir un montant doublé de ce plafond, un montant qui peut couvrir une bonne partie de la mise de fonds dans plusieurs marchés canadiens.
L'admissibilité repose sur des critères précis, pas sur une simple déclaration d'intention :
- Vous ne devez pas avoir été propriétaire occupant d'une maison qui vous appartenait, ou qui appartenait à votre conjoint, durant l'année civile en cours ni durant les quatre années civiles précédentes.
- Vous devez avoir l'intention réelle d'habiter la propriété comme résidence principale, pas comme investissement locatif pur.
- La propriété doit généralement être acquise ou construite avant le 1er octobre de l'année suivant celle du retrait.
- Vous devez y résider dans l'année qui suit son acquisition ou sa construction, sauf circonstances particulières reconnues par l'Agence du revenu du Canada.
Un détail souvent négligé : si vous avez déjà participé au RAP dans le passé et que le solde n'est pas entièrement remboursé, votre admissibilité à un nouveau retrait peut être compromise. Vérifiez toujours votre relevé RAP auprès de l'Agence avant de planifier un nouveau retrait.
Procédure pratique pour retirer : formulaire T1036, rôle de l'émetteur et règle des 90 jours
La démarche administrative suit un chemin précis. Vous remplissez d'abord la Partie 1 du formulaire T1036, qui atteste de votre admissibilité. Vous le transmettez ensuite à l'émetteur de votre REER, qui complète la Partie 2 et procède au versement sans retenue d'impôt à la source.
- Étape 1 : remplir et signer la Partie 1 du T1036 en précisant le montant demandé.
- Étape 2 : remettre le formulaire à l'émetteur du REER (banque, courtier, caisse).
- Étape 3 : l'émetteur vérifie l'admissibilité formelle et émet les fonds.
- Étape 4 : vérifier si votre REER est de type collectif ou immobilisé, car certains régimes bloquent le retrait ou exigent un transfert préalable vers un REER individuel.
La règle des 90 jours mérite une attention particulière : toute cotisation versée dans les 89 jours précédant le retrait RAP risque de ne pas être déductible fiscalement, même si le retrait lui-même reste permis.
Conseil de pro : Si vous manquez de liquidités pour cotiser à temps, certaines institutions offrent un prêt REER temporaire. Vous cotisez, vous attendez le délai de 90 jours, puis vous retirez via le RAP. Cela vous permet de profiter à la fois de la déduction fiscale et du retrait, sans enfreindre aucune règle.
Remboursements et risques : calendrier sur 15 ans, erreurs à éviter
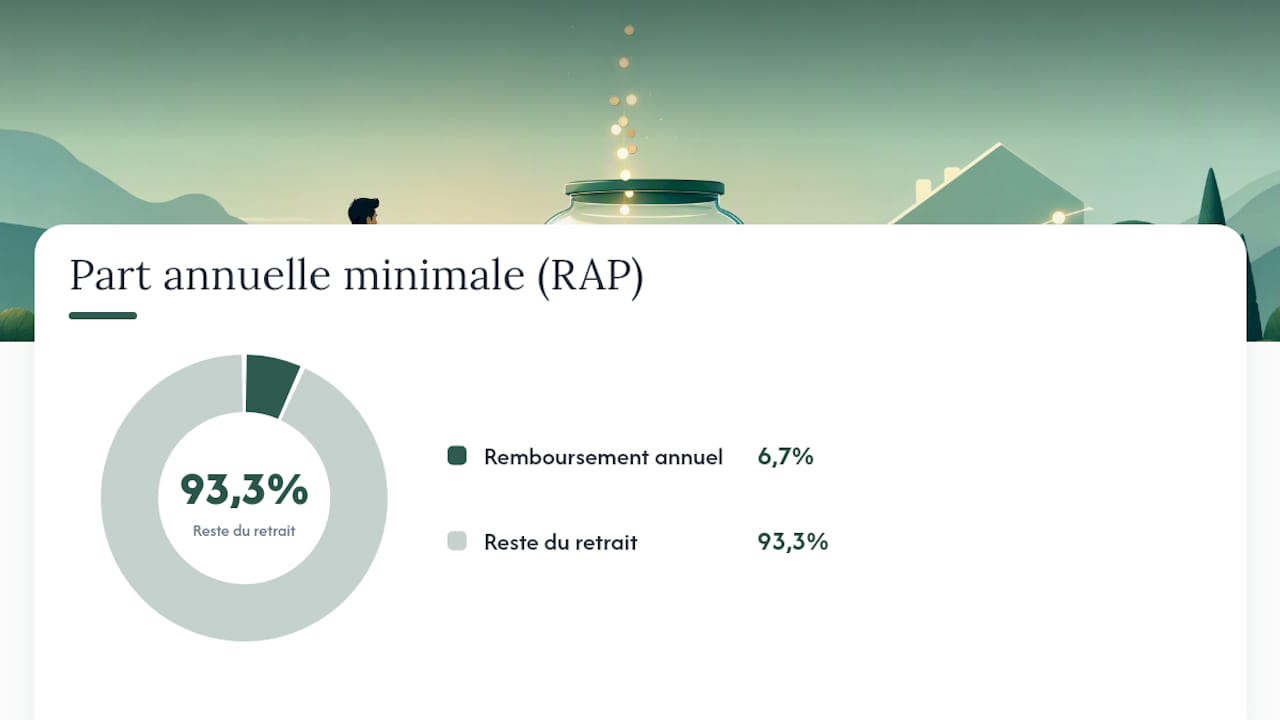
Le remboursement s'étale sur 15 ans, avec un minimum annuel équivalant à un quinzième du montant total retiré. Pour certains retraits effectués récemment, des ajustements temporaires ont modifié le point de départ du calendrier de remboursement, ce qui a donné un peu de souplesse à plusieurs acheteurs entre 2022 et 2025.
Ce qu'il faut absolument éviter :
- Manquer le remboursement minimal une année : la portion non remboursée s'ajoute automatiquement à votre revenu imposable de cette année, un peu comme un retrait REER ordinaire.
- Mal désigner le remboursement dans votre déclaration : cotiser à votre REER sans préciser qu'il s'agit d'un remboursement RAP fait perdre le bénéfice du remboursement, même si l'argent est bel et bien retourné dans le compte.
- Oublier un solde RAP d'un achat précédent : les erreurs de désignation restent parmi les causes les plus fréquentes de redressement fiscal signalées par l'Agence du revenu du Canada.
Concrètement, si vous retirez 45 000 $, votre remboursement minimal tourne autour de 3 000 $ par année. Manquer une seule échéance ajoute ce montant à votre revenu imposable, ce qui peut faire grimper votre facture fiscale plus que prévu.
Alternatives et complémentarité : CELIAPP, CELI et stratégies mixtes
Le CELIAPP change la donne par rapport au RAP sur un point essentiel : les retraits pour l'achat d'une première maison ne sont pas imposables et n'exigent aucun remboursement. Le RAP, lui, reste un prêt à soi-même avec une échéance stricte de 15 ans.
- Le CELIAPP offre une déduction à la cotisation comme le REER, mais un retrait libre d'impôt, sans obligation de le remettre dans le compte.
- Le CELI reste flexible pour tout usage, sans avantage fiscal à la cotisation, mais sans contrainte de remboursement non plus.
- Des conseillers financiers recommandent souvent de prioriser le CELIAPP avant le RAP, justement parce qu'il n'impose pas de calendrier de remboursement.
- Une stratégie mixte fonctionne bien : maximiser le CELIAPP en premier, puis compléter avec le RAP si la mise de fonds visée dépasse ce que le CELIAPP peut couvrir.
Avant de trancher, testez plusieurs scénarios avec une calculatrice CELIAPP pour comparer l'effet réel sur votre trésorerie et votre facture fiscale des prochaines années.
Frais de clôture et comment les intégrer à votre plan de mise de fonds
Le RAP finance la mise de fonds, pas l'ensemble des sommes à réunir avant la signature chez le notaire. Les frais de clôture s'ajoutent séparément et surprennent souvent les primo-accédants qui n'ont budgété que le montant de la mise de fonds.
- Honoraires de notaire ou d'avocat pour la transaction.
- Taxes de transfert de propriété, qui varient fortement d'une province à l'autre.
- Frais d'inspection préachat et coût de l'évaluation exigée par le prêteur.
- Fonds de roulement pour les dépenses immédiates : déménagement, ajustements de taxes municipales, frais de branchement des services.
Le calculateur de frais de clôture donne une estimation précise selon votre province, ce qui évite de puiser dans le RAP plus que nécessaire ou de manquer de liquidités le jour de la signature.
Outils pratiques : quelles calculatrices utiliser pour simuler un retrait RAP et vos remboursements
Chaque question appelle son propre outil. Pour visualiser l'effet d'un retrait RAP sur votre remboursement annuel, la calculatrice RAP simule directement le montant retiré et l'échéancier sur 15 ans. Pour comparer avec l'alternative du CELIAPP, la calculatrice FHSA mentionnée plus haut fait le travail. Pour chiffrer ce qu'il faudra en plus au moment de la signature, le calculateur de frais de clôture complète le tableau.
- Simulez d'abord un scénario avec RAP, puis un scénario sans RAP, pour comparer l'impact sur votre trésorerie mensuelle.
- Ajoutez systématiquement les frais de clôture estimés au montant total à réunir, pas seulement la mise de fonds.
- Revérifiez vos chiffres après chaque nouvelle cotisation REER, car la règle des 90 jours peut changer votre calendrier de retrait.
Conseil de pro : Ne vous fiez jamais à un seul scénario. Tester au moins deux configurations avant de signer une offre d'achat révèle souvent des écarts de plusieurs milliers de dollars sur le remboursement à long terme.
Conséquences en cas de non-remboursement des sommes retirées
Manquer un remboursement RAP n'entraîne pas de pénalité en soi, mais transforme la portion due en revenu imposable pour l'année en question. Concrètement, si votre remboursement minimal annuel est de 4 000 $ et que vous ne remboursez rien, ces 4 000 $ s'ajoutent à votre revenu net, exactement comme s'il s'agissait d'un salaire supplémentaire.
Le problème s'aggrave avec le temps si la situation devient récurrente. Chaque année où vous ne remboursez pas le minimum requis génère un nouvel ajout à votre revenu imposable, sans jamais réduire votre solde RAP restant à rembourser sur les années suivantes. Autrement dit, ne pas rembourser ne vous libère pas de l'obligation : elle continue de courir jusqu'à l'échéance des 15 ans, tout en vous coûtant de l'impôt chaque année où vous manquez la cible.
Il existe une nuance importante : vous pouvez rembourser plus que le minimum une année donnée sans pénalité, ce qui réduit vos remboursements minimaux futurs. À l'inverse, rembourser moins une année ne vous dispense jamais du solde restant, il se répartit simplement sur les années qui suivent avec un revenu imposable additionnel pour la portion manquante. Cette asymétrie favorise clairement les acheteurs qui remboursent en avance quand leur situation financière le permet, plutôt que ceux qui attendent la dernière minute pour ajuster leurs cotisations.
Stratégies pour maximiser le remboursement sans pénalité
La stratégie la plus simple consiste à automatiser vos cotisations REER dès le début du calendrier de remboursement, plutôt que d'attendre la date limite chaque année. Un versement mensuel équivalant à un quinzième annuel divisé par douze évite les mauvaises surprises de fin d'année et lisse l'effort sur votre budget.
Une autre approche consiste à cibler vos remboursements RAP durant les années où votre revenu imposable est plus faible, par exemple un congé parental ou une année de transition professionnelle. Dans ce cas, la déduction fiscale liée à la cotisation compte moins, ce qui rend le moment idéal pour rembourser sans perdre l'avantage fiscal potentiel d'une cotisation à un moment où votre taux marginal est plus élevé.
Certains primo-accédants choisissent de rembourser plus que le minimum les bonnes années, ce qui réduit la pression des années suivantes. Cette flexibilité joue en votre faveur : contrairement à un prêt hypothécaire classique, il n'y a aucune pénalité de remboursement anticipé sur le RAP.
Un point souvent oublié : désignez toujours explicitement votre cotisation comme remboursement RAP dans votre déclaration de revenus. Une cotisation REER ordinaire, même du bon montant, ne compte pas automatiquement comme remboursement RAP si elle n'est pas désignée comme telle sur l'Annexe 7. Cette erreur de désignation reste l'une des causes les plus fréquentes de redressement fiscal chez les participants au RAP.
Avantages fiscaux liés à l'utilisation du REER pour la mise de fonds
L'avantage fiscal du REER commence bien avant le retrait RAP : chaque cotisation réduit votre revenu imposable de l'année où elle est versée.
Le RAP ajoute une seconde couche d'avantage : le retrait, normalement imposable pour tout autre usage du REER, devient totalement libre d'impôt tant que le remboursement suit le calendrier prévu. Vous bénéficiez donc à la fois de la déduction à l'entrée et de l'absence d'imposition à la sortie, un double avantage rarement disponible ailleurs dans la fiscalité personnelle canadienne.
La croissance des placements pendant la période où l'argent reste dans le REER profite aussi de l'abri fiscal, tant que vous n'avez pas retiré les fonds. Pour un jeune acheteur qui cotise plusieurs années avant son achat, cette croissance composée à l'abri de l'impôt peut représenter une part non négligeable du montant final disponible pour la mise de fonds.
Ce mécanisme fonctionne toutefois mieux pour les acheteurs dont l'horizon de remboursement sur 15 ans reste gérable.
Étapes à suivre après le retrait du RAP pour la mise de fonds
Une fois les fonds reçus de votre émetteur REER, la suite du processus suit le calendrier classique d'une transaction immobilière, avec quelques vérifications propres au RAP. D'abord, confirmez que le montant retiré correspond bien à ce qui figure sur votre relevé T4RSP de fin d'année, un document que l'émetteur vous transmettra pour votre déclaration de revenus.
Ensuite, transmettez les fonds à votre notaire ou avocat en fidéicommis avant la date de clôture prévue au contrat d'achat. La plupart des transactions exigent que la mise de fonds complète soit disponible plusieurs jours avant la signature finale, pas seulement le jour même.
Le contrat notarial officialise le transfert de propriété et déclenche officiellement le compte à rebours du RAP : vous devez occuper la résidence comme domicile principal dans l'année qui suit l'achat ou la construction. Conservez une copie de l'acte de vente et de votre confirmation de retrait RAP, ces documents servant de preuve en cas de vérification par l'Agence du revenu du Canada.
Enfin, marquez dans votre calendrier la date du premier remboursement obligatoire, généralement la deuxième année civile suivant le retrait. Plusieurs acheteurs oublient cette échéance parce qu'elle survient bien après l'excitation de l'achat, alors qu'elle détermine le rythme fiscal des 15 années suivantes.
Perspective synthétique : prudence et étapes recommandées
Le RAP a du sens seulement si vous avez déjà un plan de remboursement réaliste, pas simplement l'envie de débloquer rapidement une mise de fonds. Si le CELIAPP peut couvrir une partie de vos besoins, privilégiez-le avant de toucher au REER. Confirmez votre admissibilité et la disponibilité réelle des fonds auprès de votre émetteur REER avant de signer une offre d'achat, puis validez votre trésorerie de clôture avec un calculateur avant de vous engager.
— Rachit
Simulez votre retrait RAP avant de vous engager
Une alternative gratuite existe pour estimer votre mise de fonds RAP au Canada : un simulateur qui montre l'impact d'un retrait sur vos remboursements annuels et votre trésorerie à la clôture.
Plutôt que de deviner combien retirer, la calculatrice RAP vous montre le montant exact du remboursement minimal annuel selon la somme retirée, et vous évite de découvrir un revenu imposable inattendu deux ans plus tard. Combinez-la avec le calculateur de frais de clôture pour vérifier que votre mise de fonds RAP couvre bien tout ce qu'il faut réunir avant la signature, pas seulement le montant remis au vendeur. Les détails sur la méthodologie et les limites de nos outils sont expliqués sur notre page à propos. Testez votre scénario dès maintenant avec la calculatrice RAP pour savoir précisément où vous en êtes avant de faire une offre.
Sources
Pour vérifier les règles par vous-même, consultez la page principale du régime d'accession à la propriété sur Canada.ca, ainsi que le formulaire T1036 à remplir auprès de votre émetteur REER. Les outils d'abordabilité hypothécaire de la FCAC complètent bien cette préparation.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
- Canada
Questions fréquentes
Peut-on utiliser son REER pour acheter une maison ?
Oui, via le Régime d'accession à la propriété, qui permet de retirer jusqu'à 60 000 $ par personne sans impôt, à condition de rembourser cette somme sur 15 ans et de respecter les critères de première habitation admissible.
Comment retirer un REER pour un achat immobilier ?
Il faut remplir la Partie 1 du formulaire T1036 et le remettre à l'émetteur de votre REER, qui complète la Partie 2 et verse les fonds sans retenue d'impôt, à condition que votre REER ne soit pas immobilisé.