
N'acceptez jamais automatiquement l'offre envoyée par votre prêteur. La loi l'oblige à vous transmettre un avis de renouvellement au moins 21 jours avant la fin de votre terme, mais ce délai est un minimum légal, pas une fenêtre de préparation raisonnable. Commencez à comparer les offres trois à quatre mois avant l'échéance, négociez avec des preuves concurrentes en main, et utilisez un simulateur avant de signer quoi que ce soit.
En bref:
- La comparaison des offres doit commencer trois à quatre mois avant l’échéance pour profiter d’un meilleur levier de négociation.
- Il est essentiel de demander plusieurs soumissions écrites à différents prêteurs, notamment en utilisant un courtier, pour obtenir un taux personnalisé.
- Changer de prêteur à la fin du contrat peut faire économiser des milliers d’euros, mais il faut calculer si les frais de transfert sont compensés par l’économie sur le taux.
- La réception de l’avis de renouvellement doit contenir le solde restant, le taux proposé, la fréquence de paiement et les frais, envoyé au moins 21 jours avant la fin du terme.
- L’utilisation d’outils de simulation permet d’estimer précisément l’impact des taux, des frais, et des options de paiement pour optimiser la renégociation.
Table des matières
- Renouvellement hypothécaire : de quoi parle-t-on exactement ?
- Quand commencer à préparer votre renouvellement hypothécaire ?
- Comment négocier un meilleur taux avec votre prêteur actuel ?
- Changer de prêteur : quels frais et quand est-ce rentable ?
- Renouvellement anticipé ou refinancement : quelle différence pour vous ?
- Que doit contenir votre avis de renouvellement, légalement ?
- Quels outils utiliser pour simuler votre renouvellement hypothécaire ?
- Ce que je retiens après avoir décortiqué ce processus
- Simuler votre renouvellement avant de signer avec Costtoclose
- Sources
- Questions fréquentes
Renouvellement hypothécaire : de quoi parle-t-on exactement ?
Le renouvellement, c'est la fin d'un chapitre et le début d'un autre : votre terme actuel arrive à échéance, mais votre solde restant n'est pas encore remboursé. Vous devez donc signer un nouveau contrat, avec un nouveau taux et souvent une nouvelle durée de terme. Rien à voir avec le renouvellement automatique d'un abonnement : ici, chaque décision pèse sur des milliers de dollars d'intérêts sur les années à venir.
Trois choix structurent ce moment :
- La durée du terme : un an, trois ans, cinq ans ou plus. Un terme court vous expose plus souvent aux fluctuations du marché, mais vous laisse de la flexibilité si les taux baissent.
- Taux fixe ou variable : le fixe protège contre la hausse, le variable profite d'une baisse mais expose à l'incertitude mensuelle.
- La fréquence des paiements : mensuelle, bihebdomadaire ou accélérée. Ce choix, souvent négligé, change directement le nombre d'années nécessaires pour rembourser le prêt.
Ces trois décisions redéfinissent votre tableau d'amortissement. Un changement de fréquence vers des paiements accélérés peut réduire la durée totale du prêt de plusieurs années, simplement en augmentant légèrement le rythme de remboursement du capital. Le renouvellement est justement le seul moment où vous pouvez ajuster ces paramètres sans pénalité, contrairement à une modification en cours de terme.
Quand commencer à préparer votre renouvellement hypothécaire ?
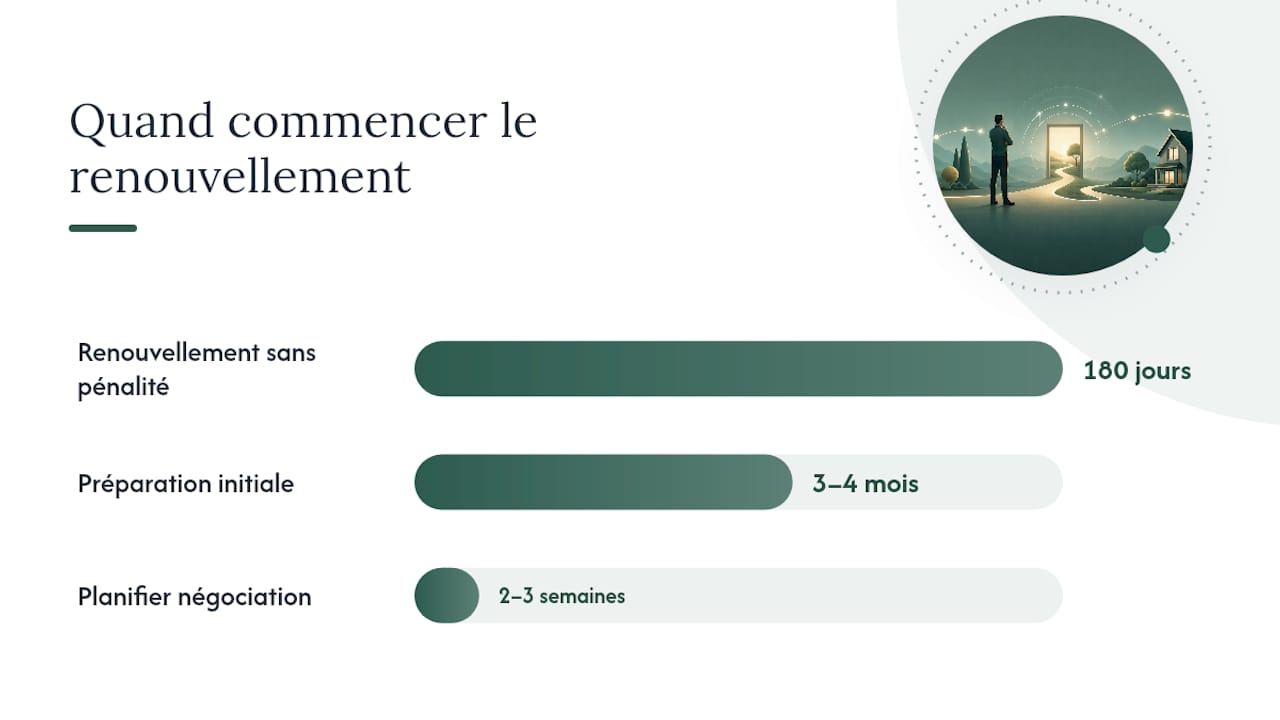
Le calendrier fait toute la différence entre un renouvellement subi et un renouvellement négocié. Plusieurs institutions, dont la Banque Nationale, permettent de renouveler jusqu'à 180 jours avant l'échéance sans pénalité, ce qui vous laisse le temps de sécuriser un taux avant une éventuelle hausse.
Voici l'ordre d'action recommandé :
- Trois à quatre mois avant l'échéance, sortez votre relevé hypothécaire actuel. Notez le solde restant, le taux en cours, la fréquence de paiement et le nombre d'années d'amortissement qu'il vous reste.
- Vérifiez votre assurance hypothécaire et vos protections liées au prêt : certains changements de prêteur exigent de nouvelles démarches d'assurance.
- Demandez des soumissions à au moins deux ou trois institutions différentes, y compris votre prêteur actuel. Un courtier peut accélérer cette étape en sollicitant plusieurs prêteurs en parallèle.
- Simulez chaque scénario avec un simulateur de renouvellement hypothécaire pour comparer l'effet réel d'un nouveau taux sur vos paiements mensuels et le coût total en intérêts.
- Planifiez la négociation deux à trois semaines avant la date limite, une fois que vous avez des offres écrites à présenter.
Cette préparation change complètement le rapport de force. Un emprunteur qui arrive avec une offre concurrente écrite négocie très différemment de celui qui répond simplement « oui » à la lettre reçue par la poste.
Comment négocier un meilleur taux avec votre prêteur actuel ?
Les institutions financières préfèrent presque toujours retenir un client existant plutôt que d'en perdre un au profit d'un concurrent, et c'est exactement le levier que vous devez exploiter. Faire jouer la concurrence reste l'une des tactiques les plus efficaces pour obtenir une décote sur le taux affiché.
Concrètement, préparez ces éléments avant d'appeler votre conseiller :
- Une ou deux offres écrites d'autres prêteurs, avec taux, terme et conditions précisées.
- Un résumé de votre comportement de paiement : aucun retard, paiements anticipés ponctuels, solde qui diminue plus vite que prévu.
- Une estimation de la valeur nette de votre propriété si elle a augmenté depuis l'achat.
- Vos questions écrites : taux réellement négociable, frais de transfert éventuels, options de portabilité du prêt.
Demandez explicitement un « taux personnalisé » plutôt que le taux affiché sur le site du prêteur. Les institutions exigent souvent une preuve d'offre concurrente avant d'accorder un rabais réel, donc arrivez avec ce document en main, pas seulement une vague mention verbale d'un taux entendu ailleurs.
Conseil de pro : Appelez votre prêteur actuel en dernier, pas en premier. Vous voulez arriver dans cette conversation avec des chiffres précis en main, pas en train de deviner ce que le marché offre ailleurs.
Posez aussi la question des frais liés à un changement éventuel de fréquence de paiement ou d'amortissement : certains prêteurs facturent des frais administratifs pour ces ajustements, même sans changer de taux.
Changer de prêteur : quels frais et quand est-ce rentable ?
Changer d'institution au renouvellement peut faire économiser des milliers de dollars sur cinq ans, mais l'opération n'est jamais gratuite. Il faut comparer les coûts réels avant de signer.
Les frais typiques à prévoir :
- Frais de quittance : votre prêteur actuel facture souvent entre 200 $ et 400 $ pour libérer la garantie hypothécaire existante.
- Frais juridiques : un notaire ou avocat doit enregistrer la nouvelle hypothèque, généralement plusieurs centaines de dollars.
- Frais d'évaluation : le nouveau prêteur peut exiger une évaluation professionnelle de la propriété, surtout si le montant du prêt a changé.
- Prime d'assurance hypothécaire éventuelle, si le solde dépasse un certain seuil par rapport à la valeur estimée.
Pour savoir si l'opération vaut le coup, calculez le point mort : additionnez tous ces frais, puis comparez le total à l'économie mensuelle générée par le taux plus bas sur la durée du nouveau terme. Si l'économie cumulée dépasse les frais avant la fin du terme, le changement est rentable. Un calculateur de paiement hypothécaire permet de faire ce calcul rapidement en comparant deux scénarios côte à côte.
Une fois la décision prise, la procédure reste simple : signez la nouvelle offre, informez votre prêteur actuel de votre intention de ne pas renouveler chez lui, et laissez les avocats des deux parties coordonner le transfert de garantie à la date d'échéance.
Renouvellement anticipé ou refinancement : quelle différence pour vous ?
Ces deux options se ressemblent, mais répondent à des besoins opposés. Le renouvellement anticipé consiste à signer votre nouveau terme avant l'échéance officielle, souvent sans pénalité si vous restez dans la fenêtre permise par votre prêteur, comme les 120 à 180 jours offerts par certaines banques. Le refinancement, lui, consiste à rompre votre contrat en cours pour emprunter davantage ou modifier substantiellement les conditions, ce qui déclenche presque toujours une pénalité de remboursement anticipé.
- Choisissez le renouvellement anticipé si vous anticipez une hausse des taux et voulez simplement sécuriser une condition plus favorable avant l'échéance.
- Choisissez le refinancement si vous avez besoin d'accéder à la valeur nette de votre propriété, par exemple pour des rénovations ou consolider des dettes.
- Dans les deux cas, chiffrez la pénalité avant de bouger : un calculateur de pénalité hypothécaire donne une estimation concrète à comparer aux économies attendues.
Le refinancement mérite une simulation séparée du simple renouvellement, car les montants en jeu et la structure de la pénalité diffèrent complètement d'un scénario à l'autre.
Que doit contenir votre avis de renouvellement, légalement ?
L'avis que vous recevez n'est pas une simple formalité administrative. La loi précise ce qu'il doit inclure : le solde restant, le taux proposé, la fréquence de paiement, la durée du nouveau terme et les frais applicables, envoyé au moins 21 jours avant la fin du terme actuel.
Ce délai de 21 jours est un plancher légal, pas un objectif à viser. Si vous ne répondez pas, votre hypothèque peut se renouveler automatiquement aux conditions proposées par le prêteur, qui ne sont presque jamais les plus avantageuses du marché. Vérifiez ces points sur votre avis dès sa réception :
- Le taux proposé correspond-il au taux affiché ou à un taux préférentiel réel ?
- La fréquence de paiement reste-t-elle celle que vous voulez, ou a-t-elle été modifiée par défaut ?
- Des frais de renouvellement apparaissent-ils sans explication claire ?
Quels outils utiliser pour simuler votre renouvellement hypothécaire ?
Trois outils couvrent l'essentiel du travail de préparation :
- Le simulateur de renouvellement calcule votre nouveau paiement selon différents taux et termes.
- La calculatrice d'abordabilité vérifie que la nouvelle mensualité reste soutenable pour votre budget, surtout si les taux ont grimpé depuis votre dernière signature.
Conseil de pro : Simulez toujours au moins deux scénarios de fréquence de paiement, pas seulement deux taux. L'écart de coût total entre paiements mensuels et paiements accélérés surprend souvent plus que l'écart entre deux taux concurrents.
Ce que je retiens après avoir décortiqué ce processus
La meilleure stratégie n'a rien de compliqué : commencer tôt, comparer par écrit, documenter chaque échange, et simuler avant de signer. Voici votre repère dans le temps : à trois mois de l'échéance, rassemblez vos documents et sollicitez des offres ; à un mois, comparez et négociez avec des preuves en main ; à 21 jours, vérifiez que votre avis contient tout ce que la loi exige. Méfiez-vous d'une offre qui n'explique pas ses frais ou qui ne mentionne aucune comparaison possible : c'est souvent le signe que vous avez arrêté de chercher trop tôt.
— Rachit
Simuler votre renouvellement avant de signer avec Costtoclose
Contrairement à un rendez-vous en agence où vous découvrez les chiffres au moment de signer, ce type de plateforme vous permet de tester tous les scénarios chez vous, gratuitement, avant même de décrocher le téléphone.
La plateforme regroupe les outils dont vous avez besoin pour ce moment précis : un simulateur de renouvellement qui compare vos paiements selon plusieurs taux, une calculatrice de pénalité pour chiffrer le coût d'un changement anticipé, et un outil de refinancement si vous envisagez d'aller chercher de la valeur nette dans votre propriété. Rendez-vous sur la page d'accueil de Costtoclose pour lancer votre première simulation et arriver à la table de négociation avec des chiffres, pas des suppositions.
Sources
Pour approfondir : l'Agence de la consommation en matière financière du Canada détaille vos droits légaux, la Banque Nationale explique les démarches pratiques, et Edward Jones Canada répond aux questions fréquentes sur le sujet.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
- Renouveler votre hypothèque — Agence de la consommation en matière financière du Canada
- Renouveler son hypothèque, étape par étape — Banque Nationale
Questions fréquentes
Comment se déroule un renouvellement hypothécaire ?
Votre prêteur envoie un avis avant l'échéance de votre terme, vous comparez les offres disponibles sur le marché, puis vous signez un nouveau contrat, soit avec votre prêteur actuel, soit avec un autre établissement.
Quel est le délai légal pour recevoir un avis de renouvellement ?
Le prêteur doit envoyer cet avis au moins 21 jours avant la fin du terme, et l'avis doit préciser le solde, le taux proposé, la fréquence de paiement et les frais applicables.
Quand commencer à magasiner pour son renouvellement ?
Idéalement trois à quatre mois avant l'échéance, mais certaines banques permettent de renouveler jusqu'à 180 jours avant la fin du terme sans pénalité, ce qui vous laisse encore plus de marge pour sécuriser un bon taux.
Comment trouver le meilleur taux de renouvellement hypothécaire ?
Il n'existe pas de taux universel : le meilleur taux dépend de votre profil, de votre prêteur actuel et des offres concurrentes que vous présentez. Obtenir plusieurs soumissions écrites et les utiliser comme levier de négociation reste la méthode la plus fiable, appuyée par une simulation via un outil comme celui de Costtoclose avant de vous engager.